Анализ издержек предприятия
беспристрастно и в полном соответствии с его взглядами»
(Р. Честертон)
Начиная с конца 30-х годов прошлого столетия, в развитии системы управленческого учета на предприятиях начала доминировать концепция разделения издержек на переменные и фиксированные. Именно тогда уже существовала, по тем временам еще «новомодная», концепция маркетинга, которая позже была воплощена в известном изречении Девида О'Гилви: «Раньше люди нуждались в товарах, чтобы выжить, теперь товары нуждаются в людях, чтобы выжить». Для управленческого учета, как в части репортинга исторических событий, так и в части бюджетирования и плановых показателей это означало перенесение точки ударения с функционального разделения затрат на маржинальное и их разделение с целью анализа возможности возникновения прибыли и убытков.
Напомним, что в соответствии с функциональным делением издержки разделяли на прямые материальные, прямые трудовые, накладные производственные и накладные непроизводственные. Маржинальное же разделение затрат предусматривало отнесение прямых трудовых и материальных затрат к категории переменных затрат, точно также к ним могла быть отнесена и определенная часть непрямых затрат. Все остальные затраты предприятий рассматривались как затраты фиксированные.
Шло время, c увеличением удельного веса услуг в структуре общественного производства еще более эффективной идеей, используемой для анализа издержек, стала концепция функционально стоимостного анализа (ABC-costing), а далее концепция управления на основании рыночных стандартов [1]. Но, поскольку каждая последующая концепция в качестве одного из составляющих элементов включает в себя предыдущую, то отказываться от анализа издержек на основании разделения затрат на фиксированные и переменные пока преждевременно.
Именно концепции и методам финансового анализа, базирующимся на разделении затрат на фиксированные и переменные, посвящена эта статья.
Предвижу возмущение читателя: «опять будут «долдонить» о пресловутой, набившей оскомину, точке «безубыточности», — скажет он. Действительно, классический (бухгалтерский) вариант вычисления точки безубыточности часто «преподносится» студентам финансовых специальностей эдак раз 5-6 в различных курсах. Тем более, нелегко найти финансового директора, не знающего «букварной» концепции расчета этого инструмента анализа.
| Совокупные фиксированные издержки неизменны относительно уровня деловой активности, если последний изменяется в рамках определенного ограниченного диапазона. |
Представители финансовых служб остальных девяти предприятий, как показывает практика, называют несколько «существенных причин», почему это не делается. Приведем эти причины в порядке убывания частоты, с которой они встречаются:
Приведем также причины, которые часто не называются вслух, но подразумеваются как само собою разумеющиеся:
Увы, мы не будем обсуждать вопрос заблуждений или реальных факторов, соответствующих формальным причинам названных (или неназванных) ранее. Мы просто констатируем факт, что анализ поведения затрат на основании разделения их на фиксированные и переменные известен всем (как минимум известно о его существовании) и в то же время применяется мало в силу невысокой информированности о практических возможностях его применения. Вот и получается, что «если врач знает название вашей болезни, это еще не значит, что он знает, что это такое»1.
Поэтому дальше мы рассмотрим практические аспекты применения анализа издержек предприятия.
ИЗДЕРЖКИ: ТИПЫ ПОВЕДЕНИЯ
В обиходе бытует мнение, что поведение издержек следует изучать в зависимости от объема продаж (производства) компании. На самом деле, это более узкая трактовка, т. к. поведение издержек относительно и может анализироваться в отношении того показателя, на основании которого мы в дальнейшем будем принимать решение. В обобщенном виде его принято называть показателем деловой активности. Таким показателем могут выступать: объем продаж фирмы, объем производства, объем выполненных машино-часов, длительность телефонных разговоров и т. д.
| Чаще всего в анализе деловая активность — это объем продаж фирмы при условии, что он совпадает с объемом производства, а остатки складских запасов неизменны и равны нулю. |
| Удельные переменные издержки неизменны относительно уровня деловой активности, если последний изменяется в рамках определенного ограниченного диапазона.
Удельные фиксированные издержки обратно пропорциональны относительно уровня деловой активности, если последний изменяется в рамках определенного ограниченного диапазона. |
По характеру поведения в отношении деловой активности издержки разделяют на постоянные (фиксированные) и переменные (fixed and variable cost). Кроме того, если речь идет о величине таких издержек из расчета на единицу деловой активности, то говорят об удельных фиксированных издержках, либо удельных переменных издержках. Если необходим расчет величины таких издержек относительно данного объема деловой активности, то речь, в данном случае, идет о совокупных фиксированных издержках и совокупных переменных издержках соответственно.
Совокупные фиксированные издержки неизменны относительно уровня деловой активности, если последний изменяется в рамках определенного ограниченного диапазона. Совокупные переменные издержки прямо пропорциональны относительно уровня деловой активности, если последний изменяется в рамках определенного ограниченного диапазона (рис. 1).
Удельные переменные издержки неизменны относительно уровня деловой активности, если последний изменяется в рамках определенного ограниченного диапазона.
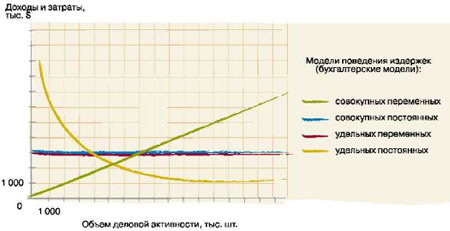
Удельные фиксированные издержки обратно пропорциональны относительно уровня деловой активности, если последний изменяется в рамках определенного ограниченного диапазона (рис. 1).
ИЗДЕРЖКИ: РЕЛЕВАНТНЫЙ ДИАПАЗОН
Практика показывает, что совокупные фиксированные издержки не могут оставаться абсолютно неизменными при любом уровне деловой активности предприятия. Как правило, их величина может изменяться скачкообразно. На протяжении определенного диапазона деловой активности они действительно изменяются несущественно, но после выхода за рамки данного диапазона деловой активности происходит скачек совокупных фиксированных издержек (рис. 2).
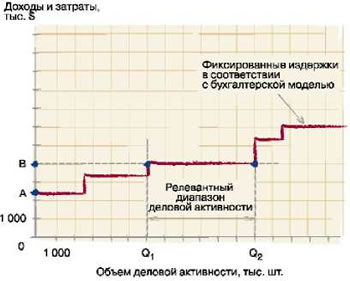
Например, если в составе совокупных фиксированных издержек содержатся затраты, связанные с равномерно начисляемой экономической амортизацией производственного оборудования, то при достижении полной загрузки производственной мощности по данной группе образуется «узкое место» (bottleneck). Для расширения мощности данной группы, которая пока выступает сдерживающим фактором и определяет мощность данного производства в целом, как правило, приобретают дополнительные единицы оборудования, а это приводит к дополнительным амортизационным отчислениям и скачкообразному увеличению фиксированных издержек.
| Релевантный диапазон (relevant range) — это такой промежуток деловой активности, на котором фиксированные затраты остаются неизменными и не демонстрируют скачков, а поведение переменных затрат аппроксимируется с прямо пропорциональным их изменением в зависимости от уровня деловой активности. |
Практика анализа поведения издержек выделяет также полупеременные издержки (semivariable costs), в составе которых одновременно присутствует постоянная и переменная компонента.
Основной проблемой практического анализа поведения издержек является необходимость разделения таких издержек по постоянной и переменной компонентам. Проблема усугубляется тем, что по бухгалтерии данные издержки, как правило, проходят единым платежом, а система управленческого учета на предприятии тоже не всегда предусматривает их разделение. Например, единый платеж за телефонные разговоры предусматривает, что в нем содержится и абонентская плата, которая носит фиксированный характер, и оплата за телефонные разговоры, являющаяся переменной относительно деловой активности, в качестве которой выступает продолжительность телефонных разговоров.
ИЗДЕРЖКИ: БУХГАЛТЕРСКАЯ И ЭКОНОМИЧЕСКАЯ МОДЕЛЬ
На практике, поведение издержек фактически не носит линейного характера. Линейный характер поведения издержек — это одно из допущений бухгалтерской модели поведения издержек. На самом деле поведение издержек происходит в соответствии с так называемой экономической моделью. Сравнение таких моделей наглядно демонстрирует разницу в поведении (рис. 3).
Вопреки линейным допущениям бухгалтерской модели, доходы в соответствии с моделью экономической демонстрируют возрастание с последующим замедлением темпов и даже возможно падение доходов при увеличении уровня деловой активности. Увеличение доли рынка, особенно, в результате жесточайшей конкурентной борьбы приводит к замедлению возрастания удельных доходов, так как постепенно приходится снижать цены. Иногда дальнейшее увеличение деловой активности даже может привести к уменьшению доходов, так что чисто теоретически возможно возникновение второй точки безубыточности, или вернее «точки убыточности». Как падение доходов при увеличении деловой активности возможно на практике? Пример относительно свеж: вспомните недавнюю бесплатную раздачу мобильного пакета «Джинс».
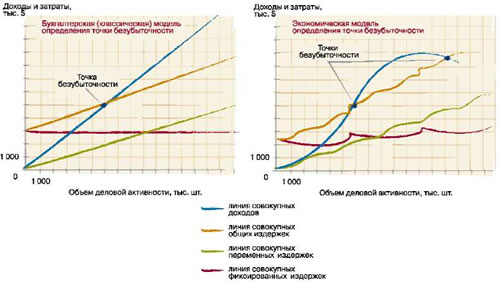
В соответствии с экономической моделью сложный характер поведения демонстрируют и затраты. Так, переменные издержки при общей тенденции возрастания могут колебаться, т. к. не всегда на предприятие завозят сырье одного и того же качества, партии отличаются по цене, соответственно, изменяются и нормы расхода. Поскольку прямые материальные затраты и составляют существенную часть переменных, то и имеем отклонения в поведении последних в соответствии с экономической моделью.
Аналогичная ситуация и с фиксированными издержками, кроме ступенчатого характера поведения в соответствии с экономической моделью. В рамках релевантного диапазона последние имеют тенденцию к незначительному уменьшению издержек в середине релевантного промежутка. Если фиксированные затраты вызваны в значительной мере эксплуатацией оборудования, то они имеют свойство в определенной мере уменьшаться при выходе в эксплуатации следующей единицы на проектную мощность.
Как следствие, совокупные общие издержки тоже носят сложный характер.
Практика показывает, что экономическая модель имеет чисто теоретическое значение и может заинтересовать только ученых и исследователей в данной области. Для достижения эффективного результата вполне достаточно использования бухгалтерской модели.
| Обязательные фиксированные издержки являются преимущественно следствием ранее понесенных по кассовому методу затрат и не могут быть изменены в ближайшее время.
Необязательные фиксированные издержки возникают в виде фиксированных затрат временно и могут быть изменены в ближайшее время. |
Обязательные фиксированные издержки являются преимущественно следствием ранее понесенных по кассовому методу затрат и не могут быть изменены в ближайшее время. Например, покупка оборудования влечет за собой амортизационные издержки, величина которых может быть неизменной на протяжении длительного промежутка времени.
Необязательные фиксированные издержки возникают в виде фиксированных затрат временно и могут быть изменены в ближайшее время. Например, затраты на рекламную кампанию. Реструктуризационные издержки также носят временный характер.
ИЗДЕРЖКИ: МЕТОДЫ РАЗДЕЛЕНИЯ НА ФИКСИРОВАННЫЕ И ПЕРЕМЕННЫЕ
Итак, в случае необходимости проанализировать издержки предприятия с целью последующего управления ними, следует выполнить следующую последовательность действий:
Если выполнить первые три из перечисленных пунктов не составляет труда и уже описаны ранее, то выбор метода распределения издержек относительно характера их поведения предусматривает более детальное ознакомление с ними.
| «Балансовые отчеты все равно что сводки о ходе военных действий: детали верны, а в целом — вранье»
(Михаэль Шифф) |
Инженерный метод предусматривает, что характер поведения затрат устанавливается в соответствии с технологической и конструкторской спецификой производства. Далее создаются формы управленческого учета, отображающие уже разделенную информацию в соответствии с критерием поведения затрат. Проблемой этого метода является недостаточное внимание накладным производственным и особенно непроизводственным расходам, в совокупности тоже имеющим полупеременный характер.
Метод минимального и максимального значения предусматривает наличие в качестве исходных данных двух пар значений: минимальной величины деловой активности и величины совокупных общих издержек при этом, а также максимального значения деловой активности и величины совокупных общих издержек при этом. При наличии таких двух точек составляющая совокупных фиксированных издержек и удельных переменных издержек определяется аналогично приведенному ранее методу на основании регрессионного анализа, но не при помощи уравнения регрессии, а при помощи канонического уравнения прямой, проходящей через две точки. Метод прост в использовании и не требует излишне щепетильного сбора данных, но дает только приблизительные результаты, а поэтому его использование ограничено.
Графический метод базируется на построении линии, приблизительно проходящей через совокупность точек, которые представляют пары исторических значений соответствующих уровней деловой активности и совокупных общих издержек предприятия. Метод имеет те же преимущества и недостатки, что и предыдущий.
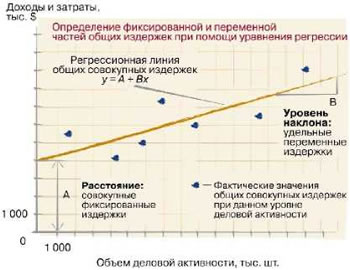
Метод, базирующийся на уравнении регрессии (рис. 4), предусматривает наличие репрезентативной выборки пар исторических значений величин деловой активности и соответствующих совокупных общих издержек. На графике такие значения представлены в виде точек. На их основании определяются параметры уравнения регрессии y = A + Bx, в котором параметр А представляет собой оценочную величину совокупных фиксированных издержек, а параметр В — оценочную величину удельных переменных издержек. Метод относительно прост в использовании, дает более репрезентативные результаты (чем два предыдущих) при меньших затратах на сбор информации (чем два первых метода). Еще одно его достоинство — возможность экстрагировать оценочный уровень обязательных и необязательных издержек предприятия.
ИЗДЕРЖКИ: РЕПОРТИНГ
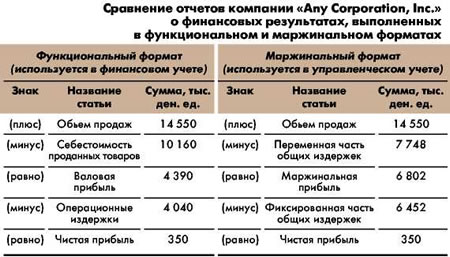
На основании информации об уровне фиксированных и переменных издержек можно построить управленческую отчетность о финансовых результатах в маржинальном формате. В отличие от традиционной финансовой отчетности, которая составляется в формате традиционного функционального разделения издержек, отчетность на основании маржинального формата выступает основным носителем информации для внутренних пользователей компании (см. таблицу). На основании маржинального формата управленческой отчетности можно сделать выводы о характере динамики и взаимной структуре совокупных фиксированных и переменных затрат.
компании на основании исторических данных и регрессионного анализа
Практика проведения консалтинговой деятельности показывает, что руководство компании часто бывает достаточно сильно удивлено (и часто неприятно) при первом получении маржинальной финансовой отчетности.
Но оставим, уважаемый читатель, удивление и (или) даже разочарование. Наша задача — принять правильные решения и корригирующие действия на основании данных отчетов, осуществив, таким образом, функцию контроллинга и при этом создавая дополнительную ценность для собственников компании.
ЛИТЕРАТУРА
- Колиснык М. Эра немилосердия: эволюция управления издержками. Стратегии. — 2003. — № 7, июль.
- Ray H. Garrison, Eric W. Noreen. Managerial Accounting, Eight Edition. Irwin-McGraw-Hill, 1997.
-
1 Афоризм принадлежит Артуру Блоху — автору известных «Законов Мерфи».
Відгуки
М.К.
Есть еще статья, которую можно считать частично продолжением данной.
Она называется "Точка невозврата" и опубликована в "Стратегиях" №1 2006.
С уважением
М.К.