Банкротство на заказ
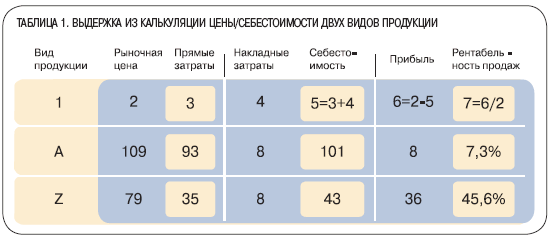
 Фабрика выпускает большой ассортимент продукции. Продукт А составляет основу заказов на фабрике и дает возможность продавать более рентабельные продукты В, С и прочие, пользующиеся меньшим спросом. Продукт Z не пользуется спросом у клиентов фабрики, поскольку производится из менее качественного и более дешевого сырья, а также имеет отличия в техпроцессе. Потенциальный зарубежный клиент предлагает разместить очень крупный заказ на продукт Z, который он заберет для реализации, и если дело выгорит, то заказы будут постоянными. Но этот первый заказ необходимо выполнить срочно к определенной дате. По финансовым показателям заказ был очень выгодным: прибыльность продукта Z (столбцы 6 и 7 в табл. 1) у собственников и управленцев вызывала неописуемый восторг. Вот только прибыльные заказы существуют не сами по себе, как их оформляет финансовый учет, а во времени и пространстве конкуренции, которая может внести существенные коррективы.
Один из компаньонов-владельцев фабрики берется лично руководить исполнением этого заказа. А проблем с исполнением очень много:
- необходимого сырья на складе нет (есть только то, которое используется для производства продуктов А, В, С и т. д.);
- часть ассортимента необходимого сырья нужно закупить в Китае, и компаньону приходится лететь туда;
- необходимо срочно взять на рынке капитала кредит на закупку (опять-таки договариваться лично) и как можно быстрее выполнить заказ, а также, получив выручку, рассчитаться по кредиту и высоким процентам за срочность;
- необходимых квалифицированных рабочих для производства дополнительного заказа нет, а набирать новых и обучать некогда. Приходится перекраивать текущую производственную программу и задействовать самых лучших рабочих на дополнительный заказ — «самый прибыльный»;
- необходимо уговорить множество других клиентов подождать с поставкой продукции в их адрес.
Но главную проблему не хотели замечать, пока она сама не заставила обратить на себя внимание. Это (время на производственный процесс или, точнее, его отсутствие) факт, не позволивший произвести значительное количество продукта А для ожидающих постоянных клиентов. Увеличим таблицу 1 еще на 4 нефинансовых столбца, которые финсотрудники не вели (а больше вести было некому), и получим таблицу 2.
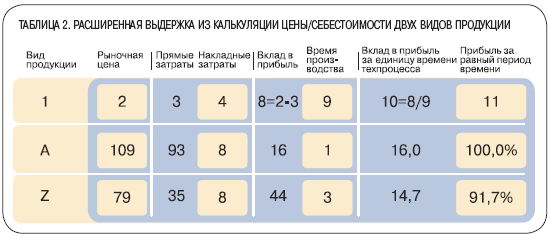
Все дело в том, что для производства единицы продукта Z требуется в 3 раза больше рабочего времени, чем для производства продукта А. В итоге за один и тот же период времени загрузки технического оборудования и основных рабочих прибыль от продукта Z была на 8,3% меньше, чем от продукта А. Это стало понятно, когда факт «закрытия месяца» в финансовой отчетности уже состоялся. Но за текущими финансовыми результатами все равно не видно произошедших событий и последствий, которые они вызывают.
| По внезапному проекту неожиданное решение принял собственник предприятия, нарушив нормальное течение бизнеса |
С этого момента началось падение цен на продукцию фабрики. Это пришлось делать, чтобы приобретать новых клиентов взамен ушедших, а также компенсировать ухудшение качества производимой продукции. В результате за считанные месяцы комбинация цен и объемов продаж опустилась значительно ниже точки безубыточности содержания фабрики. Почти год собственники терпели ситуацию, а потом решили: закрыть фабрику (в былое время она приносила основной доход — добавление стоимости к входящим ресурсам порядка $1 млн./год), оставив лишь свою сбытовую сеть, которую можно загрузить аналогичными продуктами зарубежного производства. Как раз в этом помог добрый старый знакомый — тот самый, который когда-то организовал заказ продукта Z. Он посодействовал в осуществлении постоянных поставок зарубежной продукции на выгодных эксклюзивных условиях (дешевле, чем полная себестоимость фабрики, но дороже себестоимости по прямым затратам производства) для реализации через сбытовую сеть, оставшуюся от нашей фабрики.
В Украине любят брендировать. Первое поколение предпринимателей с растущим бизнесом называют «прихватизаторами», второе, когда «прихватизировать» уже было нечего, — «рейдерами». Выше был описан пример более тонкой игры в рост бизнеса в условиях глобализации экономики. Эта игра хоть и не забрендирована в Украине, но активно применяется корпорациями, когда они не видят ценности во владении материальными активами. Все, что было нужно зарубежной компании, — нематериальные активы — сбытовая сеть, на создание которой (и конкуренцию с имеющимися) не стоило тратить капитал. Таким образом, фактически без затрат она устранила украинского конкурента и получила доступ своей продукции на местный рынок.
Подобное развитие событий может стать возможным, если рейдер воспользуется одной из трех ошибок в менеджменте:
- беспорядком в юридическом оформлении документации;
- беспорядком в организационной/корпоративной структуре (кто что должен, а что не должен делать в системе менеджмента);
- беспорядком в информационном поле и невозможности однозначно измерить управленческую деятельность (например, не видно сверхнормативной кредиторской задолженности и ее концентрации в одних руках).
В нашем примере имеются ошибки по второму пункту — самому распространенному в Украине. По внезапному проекту неожиданное решение принял собственник предприятия, нарушив нормальное течение бизнеса. При этом он даже не потрудился провести элементарный экономический анализ нового проекта. Профессиональный контроллер (экономист-технолог по менеджменту) на наполнение таблицы 2 данными потратил бы две-три минуты! Но контроллеры в управляющей компании были централизованы (также ошибка), а предупредить их о ситуации в бизнес-единице никто не посчитал уместным. В бизнес-единице корпорации — фабрике — экономисты были низкой квалификации с маленькой зарплатой и по своим служебным обязанностям фактически являлись помощниками бухгалтера и финансового директора в составлении стандартных финотчетов и сборе статистической информации.
Еще одна ошибка — неверное подчинение контроллеров/экономистов финансовому функциональному директору. Главный бухгалтер и CFO работают в области финансового менеджмента с финотчетностью и источниками финансирования. Контроллер работает с бизнес-процессами и преобразует цели и действия нефинансовых менеджеров в финансовую информацию. Подчинение контроллера CFO превращает экономиста в альтернативного бухгалтера или финансового аналитика. Подчинение контроллера лидеру проекта — нефинансовому функциональному директору - оставляет экономиста технологом по менеджменту. Таковы две ключевые ошибки организационной структуры. А уже отсутствие технологов по менеджменту в бизнес-единице (фабрике) вызвало беспорядок в информационном поле — отсутствие информации из таблицы 2 перед глазами собственника, решившегося на проект Z.
Мир бизнеса прагматичен, ошибки в нем никогда не остаются безнаказанными. Если кто-то не желает устранять свои управленческие ошибки, то всегда найдется желающий ими воспользоваться.
Решение компаньона собственника фабрики по проекту Z следует предварительно «прозрачно измерить». А для этого должна быть представлена информация не только по прибыльности продуктов за период времени (а не за штуку, как в таблице 1), но и по клиентам. Тогда топ-менеджер увидел бы, что он продвигает проект меньшей прибыльности нового неизвестного клиента, одновременно сокращая большую прибыль от заказов постоянных клиентов (таблица 2, столбец 11). Представление топ-менеджеру такой информации не требует особых квалификаций. Эти профессиональные знания — не «высший пилотаж» контролера, а «плата за вход» в эту профессию. Главное, организационная/корпоративная структура должна создать возможность для использования этих знаний в управляемом ею бизнесе.
Чтобы не допустить ошибки подобного рода, необходимо сделать три вещи:
- устранить вероятность получения управляющим собственником или топ-менеджером возможности лезть через головы профессионалов на передовую бизнеса и собственным присутствием блокировать все информационные потоки в корпорации о чрезвычайных событиях. До финансового директора и главного экономиста в управляющей компании информация о проекте дошла, когда уже были получены деньги за продукт Z, не учтенные в плане финансовых поступлений;
- заполнять вакансии сотрудников не теми, кто согласен работать за меньшую плату, а теми, кто обладает необходимыми профессиональными знаниями, способен разобраться в непростых проблемах, возникающих на его рабочем месте. Экономия на зарплате недостающих сотрудников обернулась потерей бизнеса, приносившего более $ 1 млн. годовой прибыли;
- учитывать не только бухгалтерскую прибыль по плановой калькуляции себестоимости продукции, но и время, необходимое для ее получения.
Когда был запущен проект Z, образно говоря, партия в русские шашки с соблюдением правил, при которых каждую «подставу» брать обязательно, еще не началась. Можно было: договориться выполнять заказ Z по частям; разместить его выполнение у конкурентов (или хотя бы отдельных его частей) по схеме субподряда; в обмен на отсрочку в исполнении заказа опустить цену на продукт Z до себестоимости или ниже, если хотелось заполучить в будущем крупного клиента на дополнительные объемы производства — в общем, попытаться принять разные решения. Организация процесса поиска таких решений (генерирование и выбор из альтернатив) и есть «высший пилотаж» в технологиях менеджмента.
Что же касается подсчета прибыли по клиентам и продуктам, то его должен уметь делать специалист по контроллингу.
Об авторе:
-
Дмитрий Ковалев, управляющий партнер компании "Контроллинг PSF:
устранение или использование ошибок управленцев".
Відгуки
а еще можно не выкупать изготовленый заказ по продукту Z, тогда вообще капец
Вторую причину,из указанных ошибок в менеджменте, можно встретить достаточно часто. Необязательно приводит к столь плачевным результатам как описано, но, положительного характера не несет, - это точно.
Ведению бизнеса нужно учиться. Должны быть традиции. Еще нет традиций. Знания - скорее признак белой вороны.
Так им и нужно :)