Болгарский рынок недвижимости: возможности, риски и инструменты для инвестора
Болгария входит в тройку лидеров ЕС по росту цен на жильё — и это на фоне того, что покупательная способность болгарских домохозяйств остаётся самой низкой в Европейском союзе. Что стоит за этим парадоксом? Как грамотно подойти к инвестированию и извлечь максимум из уже купленного объекта? Почему когда речь заходит про недвижимость в Болгарии цены неизменно становятся главным предметом обсуждений? Давайте остановимся на этих вопросах более детально.
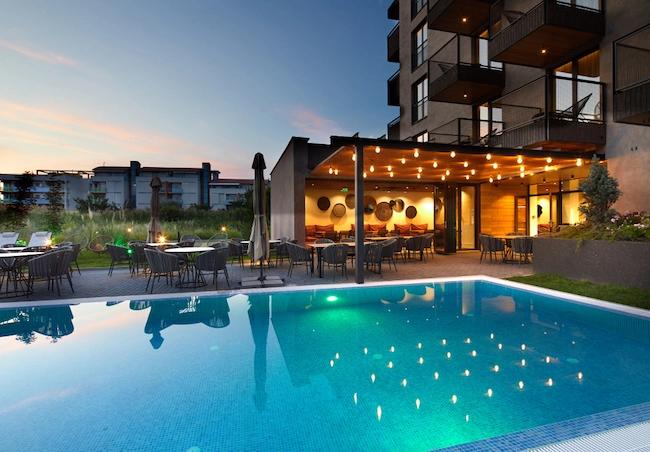
В 2025 году Болгария показала высокий рост цен на недвижимость, уступив лишь Венгрии и Португалии. Причина кроется в сочетании нескольких факторов.
- Во-первых, недвижимость остаётся для большинства болгар практически безальтернативным способом сохранения капитала. Депозиты дают невысокую доходность, культура инвестирования в фондовый рынок или государственные облигации развита слабо. Жильё воспринимается как надёжный и понятный актив.
- Во-вторых, в стране сохраняется доступное кредитование. Ипотечные ставки держатся в диапазоне 2–3% годовых — следствие высокой ликвидности банковского сектора. По оценкам участников рынка, более 60% сделок с недвижимостью в Софии заключаются с использованием ипотечного кредита.
- В-третьих, существует структурная проблема, искусственно удерживающая рынок: сделки с жильём в Болгарии по-прежнему оформляются не по рыночной, а по налоговой оценке, которая в разы ниже реальной стоимости. Это снижает прозрачность рынка и поддерживает спрос — покупатели фактически занижают налоговую нагрузку при сделке.
Дополнительный фактор — значительный теневой сектор в строительстве, что также затрудняет охлаждение рынка.
Как правильно оценивать ипотечный кредит
Если вы рассматриваете покупку недвижимости с привлечением заёмных средств, ключевой показатель, на который стоит ориентироваться, — не номинальная ставка, а годовой процент расходов (ГПР). Он включает все сопутствующие издержки: страхование жизни, обслуживание карт, взносы в сопряжённые фонды и прочие продукты, которые банки нередко включают в кредитный пакет.
Алгоритм для заёмщика прост: сравнивать предложения разных банков нужно именно по ГПР, а не по объявленной ставке. Если у вас уже есть часть требуемых страховок — это повод для переговоров об исключении дублирующих условий.
Помимо этого, стоит трезво оценить устойчивость собственного дохода на горизонте кредита: потеря работы или снижение заработка — главный риск для ипотечного заёмщика, а не колебания рынка.
Инвестиция ли это на самом деле
Недвижимость является довольно надёжным вложением, но здесь важен нюанс: актив, который не генерирует доход, со временем амортизируется. Квартира, купленная «для роста цены», несёт в себе скрытые издержки — износ, коммунальные платежи, налоги на имущество (которые в Болгарии, к слову, не пересматривались более десяти лет и остаются крайне низкими).
Покупка жилья с целью последующей перепродажи — это ставка на непрерывный рост рынка. История показывает, что такие ставки не всегда выигрышны: после ипотечного кризиса 2008–2009 годов цены на болгарскую недвижимость существенно просели. Повторение подобного сценария возможно — особенно при реализации внешнего асимметричного шока в европейской или глобальской финансовой системе.
Семь способов повысить стоимость объекта
Покупка — лишь первый шаг. Реальное мастерство инвестирования заключается в том, чтобы наращивать ценность уже приобретённого актива. Практики болгарского рынка, такие как inreal4u, выделяют семь ключевых направлений.
1. Внутренняя отделка
Ремонт санузлов — традиционно самая затратная и психологически сложная статья для покупателей. Объект с уже обновлёнными «мокрыми зонами», выполненными качественно и со вкусом, воспринимается как готовое решение: следующий владелец избавлен от головной боли и переплачивает охотно. То же касается напольных покрытий, цветовых решений и общей укомплектованности интерьера.
2. Состояние общих частей и придомовой территории
Распространённая ошибка инвесторов — концентрация исключительно на самом объекте в отрыве от здания, в котором он расположен. Между тем состояние подъезда, фасада, двора напрямую влияет на конечную оценку. Организовать ремонт общих частей непросто — нужен человек, готовый взять на себя инициативу и убедить соседей вложить даже небольшие средства. Но результат системен: растёт стоимость всех квартир в здании.
3. Создание инфраструктуры закрытого комплекса без его ценника
Видеонаблюдение, озеленение, детские площадки, беседки — всё это атрибуты закрытых жилых комплексов, которые стоят значительно дороже обычного жилья. Самоорганизованное сообщество собственников способно обеспечить себе те же условия за несравнимо меньшие деньги. Покупатель, выбирая между двумя похожими объектами по одной цене, предпочтёт тот, где есть реальное комьюнити с налаженным самоуправлением.
4. Повышение энергоэффективности
Расходы на отопление и электричество становятся всё более весомым аргументом при выборе жилья. Замена оконных блоков на современные стеклопакеты, утепление фасада, обновление инженерных систем — всё это снижает эксплуатационные расходы будущего владельца и напрямую транслируется в готовность платить больше. Для старого жилого фонда Болгарии, где энергетические стандарты советской эпохи всё ещё в ходу, такая модернизация даёт особенно заметный эффект.
5. Оптимизация пространства
Функционально спроектированный интерьер — где продуманы зонирование, хранение, естественное освещение — покупатель оценивает не только эстетически, но и финансово. Отдельного внимания заслуживают вспомогательные площади: мансарды, подвалы, гаражи, большие дворы. Переоборудованные под жилую комнату, склад или дополнительное парковочное место, они превращаются в источник дохода или существенный аргумент при торге.
6. Инфраструктура подъезда к объекту
Особенно актуально для Болгарии, где активно застраиваются районы с незавершённой муниципальной инфраструктурой — такие как Манастирски ливади, Витоша, Малинова долина в Софии, Изгрев и Пчелина в Варне. Когда дорога разбита, а асфальт не положен, потенциальные покупатели разворачиваются ещё на подъезде. Опытные инвесторы объединяются с соседями, самостоятельно бетонируют подъездные пути и договариваются с подрядчиками — и фиксируют прирост стоимости сразу после завершения работ.
7. Документальное улучшение объекта
Наименее очевидный, но зачастую наиболее прибыльный инструмент. Смена назначения земельного участка, устранение регуляторных несоответствий, приведение документации в порядок — всё это требует времени, терпения и знания бюрократических процедур, но именно поэтому большинство инвесторов обходит такие объекты стороной. Покупатель платит не только за квадратные метры, но и за избавление от будущих рисков. Объект с безупречной документацией продаётся быстрее и дороже — без исключений. На болгарском рынке сложилась отдельная ниша: инвесторы, специализирующиеся исключительно на «документальном оздоровлении» проблемных объектов с последующей продажей.
Альтернативы недвижимости
Диверсификация портфеля — ключевой принцип для любого инвестора. Среди доступных инструментов стоит рассматривать государственные ценные бумаги — низкорисковый вариант с понятной доходностью (в Болгарии ведётся работа по расширению доступа частных инвесторов к торговле ГЦБ через фондовую биржу), а также инвестиционные фонды с разным профилем риска. Важно помнить: более высокая потенциальная доходность всегда сопряжена с более высоким риском, и нужно заранее честно ответить себе на вопрос, готовы ли вы к возможным убыткам. Банковские депозиты остаются наиболее консервативным вариантом — инструментом сохранения, а не приумножения капитала.