Як пластикова індустрія перебудовує власну модель сталості
Пластикова індустрія вже багато років перебуває під потужним суспільним і регуляторним тиском. Саме пластик став символом екологічних дискусій — від забруднення океанів до культури одноразового споживання. Водночас парадокс ринку полягає в тому, що саме виробники полімерів сьогодні інвестують у значну частину практичних рішень для декарбонізації, повторного використання матеріалів і розвитку циркулярної економіки.
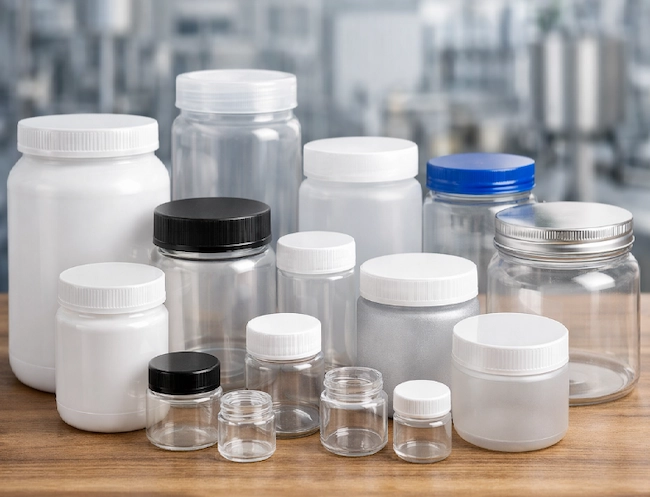
Нині галузь входить у фазу структурної трансформації. На неї одночасно впливають нові регуляторні вимоги, зміна споживчих очікувань, ESG-порядок, розвиток технологій переробки та конкуренція за матеріальну ефективність. У результаті зміни зачіпають не лише продукти, а й саму логіку виробництва, використання та утилізації матеріалів. Водночас виробництво пластикової тари також адаптується до нових стандартів сталого розвитку та вимог циркулярної економіки.
Попри хвилю критики, пластик навряд чи зникне з глобальної економіки. Для багатьох секторів — медицини, харчової промисловості, логістики, агросектору, автомобілебудування та електроніки — він залишається одним із найефективніших матеріалів за співвідношенням ваги, міцності, вартості та енергоспоживання протягом життєвого циклу.
Циркулярна економіка стає новою операційною моделлю
Одним із головних драйверів трансформації ринку стала концепція циркулярної економіки. Для виробників це вже не репутаційна ініціатива, а елемент довгострокової бізнес-моделі.
Компанії дедалі частіше проєктують упаковку й продукцію з урахуванням подальшого сортування, повторного використання або переробки. У фокусі — моно-матеріали, сумісність із системами рециклінгу, скорочення складних багатошарових конструкцій та оптимізація складу полімерів.
Ця трансформація змінює всю виробничу екосистему:
- виробники упаковки інтегрують recyclable-дизайн;
- FMCG-компанії переглядають матеріальні стратегії;
- ритейлери посилюють вимоги до постачальників;
- інвестори оцінюють компанії крізь призму ESG-ризиків;
- уряди формують нові стандарти відповідальності виробників.
При цьому сама циркулярність поки що стикається з інфраструктурними обмеженнями. У багатьох країнах системи збору, сортування та переробки залишаються недостатньо розвиненими. Через це значна частина пластикових відходів продовжує потрапляти у відкрите середовище.
Саме ця проблема стимулює окремий напрям інновацій — розвиток біорозкладних матеріалів.
Біорозкладний пластик переходить із нішевого сегмента у промисловий масштаб
Біорозкладні пластики дедалі активніше розглядаються як один із практичних інструментів зменшення довгострокового екологічного навантаження. Особливу увагу ринок приділяє технологіям, які дозволяють прискорити розкладання традиційних полімерів без повної перебудови виробничих ліній.
У центрі інтересу — добавки та мастербатч-рішення, які інтегруються у поліетилен чи поліпропілен під час виробництва. Їхня мета — забезпечити швидше біологічне руйнування матеріалу в разі потрапляння в природне середовище та мінімізувати ризики накопичення мікропластику.
Для бізнесу тут важливі кілька факторів:
- можливість масштабування без радикального збільшення собівартості;
- сумісність із чинними виробничими процесами;
- потенційна придатність матеріалу до переробки;
- відповідність новим вимогам сталого розвитку.
Однак сегмент біорозкладних пластиків залишається неоднорідним. Частина технологій потребує специфічних умов компостування, інші викликають дискусії щодо реальної швидкості деградації або довгострокового впливу на довкілля. Через це регулятори та наукова спільнота дедалі уважніше оцінюють вимоги до виробників.
Для ринку це означає перехід від маркетингових декларацій до жорсткішої доказової бази.
«Розумні» пластики формують нові ринки застосування
Окремий напрям розвитку галузі — «розумний пластик». Йдеться про матеріали з додатковими функціональними властивостями, які виходять далеко за межі класичної упаковки чи побутового використання.
Сучасні полімерні рішення вже можуть:
- стримувати розвиток бактерій і вірусів;
- захищати від гризунів або комах;
- підвищувати вогнестійкість;
- подовжувати термін придатності продуктів;
- знижувати деградацію матеріалів під впливом зовнішнього середовища.
Особливо активно цей сегмент розвивається після пандемії COVID-19. Підвищена увага до гігієни стимулювала попит на антимікробні пластики в медицині, транспорті, харчовій промисловості та громадських просторах.
Для виробників це вже не просто матеріальна інновація, а спосіб створення доданої цінності через функціональність. Полімер поступово перетворюється на платформу, яка поєднує механічні властивості з елементами захисту, безпеки та продовження життєвого циклу продукції.
Цей тренд також впливає на конкуренцію між матеріалами. У багатьох випадках альтернативи пластику поки не здатні забезпечити аналогічний баланс ваги, вартості, бар’єрних властивостей та функціональної адаптивності.
Галузь входить у фазу технологічної переоцінки
Сектор пластиків проходить через період, коли конкурентоспроможність дедалі більше визначається не масштабом виробництва, а здатністю інтегрувати інновації в матеріали, дизайн продуктів і системи повторного використання.
Індустрія вже рухається в кількох напрямках одночасно: розвиток циркулярної економіки, біорозкладні рішення, смарт-пластик, антимікробні матеріали та нові технології переробки. Усі ці процеси формують нову архітектуру ринку, де екологічність стає частиною виробничої ефективності.
Попри суспільний тиск, пластик зберігатиме важливу роль у глобальній економіці. Питання для галузі тепер полягає у швидкості технологічної адаптації, прозорості екологічних вимог та здатності виробників довести, що сталий розвиток може бути промислово масштабованим, економічно життєздатним і технологічно вимірюваним.