Фінансове планування бізнесу: як контролювати грошовий потік і курсові ризики
Для будь-якого бізнесу, що працює із закордонними постачальниками, клієнтами чи кредитами у валюті, коливання курсу — не абстрактний макропоказник, а щоденний операційний ризик. Різниця в кілька відсотків між курсом закупівлі й курсом розрахунку здатна «з’їсти» значну частину маржі, якщо не закладати її у фінансове планування.
Чому курсовий ризик недооцінюють
Багато малих і середніх компаній планують бюджет за одним фіксованим курсом «на око», без буфера. У короткостроковій перспективі це працює, поки курс стабільний, — але будь-яке різке коливання одразу б’є по маржі, і власник дізнається про проблему вже за фактом, коли платіж пішов за невигідним курсом. Системний підхід до курсового планування дозволяє уникнути цього сценарію.
Що враховувати при плануванні грошового потоку
Перше — прогнозована волатильність. Компанії, що імпортують сировину чи обладнання, зазвичай формують курсовий буфер у бюджеті (5–10% залежно від горизонту контракту), аби разові стрибки курсу не ламали модель прибутковості. Друге — момент конвертації. Коли й де компанія обмінює валюту, впливає на фактичну собівартість не менше, ніж сама ціна контракту: курс у різних банках і обмінних пунктах може відрізнятися на десятки копійок за долар чи євро. Третє — валюта розрахунків у договорі: фіксація в гривні перекладає ризик на постачальника, фіксація в іноземній валюті — на покупця, тому цей пункт варто узгоджувати ще на етапі переговорів про контракт.
Практичний чек-лист для фінансового планування з валютною складовою:
- закладати курсовий буфер 5–10% у бюджет під контракти з валютними розрахунками;
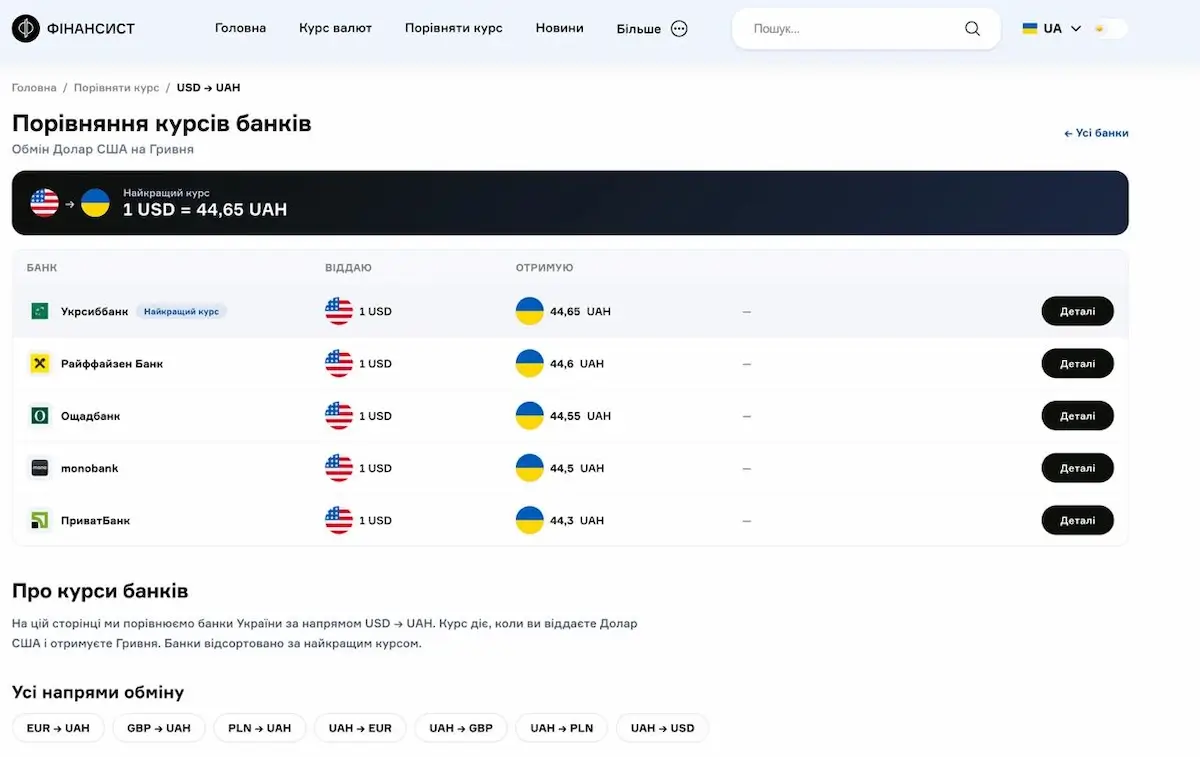
- звіряти курс одразу в кількох банках перед конвертацією великої суми — різниця може сягати десятків копійок за долар чи євро;
- не конвертувати всю суму одним траншем — ділити на частини й фіксувати курс поетапно;
- прописувати в договорах з контрагентами прив’язку курсу до конкретної дати або джерела (міжбанк, курс НБУ);
- вести облік курсових різниць окремою статтею в управлінському обліку, а не «розмазувати» їх по собівартості.
Тому фінансовому директору чи власнику малого бізнесу зручно мати під рукою інструмент, що зводить курси одразу з кількох джерел — офіційний курс НБУ та курси провідних банків України — в одному місці. Наприклад, розділ порівняння курсів валют на порталі Finansist дозволяє швидко звірити поточні курси та їх динаміку, не витрачаючи час на обдзвін банків, що особливо корисно перед плановою конвертацією великої суми.
Як мінімізувати курсові ризики
Практика показує: компанії, які регулярно моніторять курс і фіксують конвертацію частинами, а не одним траншем, менше залежать від разових коливань ринку. Також варто закладати курсову складову в договори з контрагентами — фіксований курс на дату оплати або прив’язку до міжбанку знижує непередбачуваність для обох сторін.
Серед додаткових інструментів, які варто розглянути бізнесу з регулярними валютними операціями:
- форвардні контракти з банком на фіксацію курсу під майбутній платіж;
- ліміти на разову конвертацію, щоб уникати імпульсивних рішень при різких стрибках курсу;
- регулярний (щотижневий) моніторинг курсової динаміки замість реакції по факту.
Зручний спосіб не пропустити момент вигідної конвертації — регулярно звіряти курси валют у банках через сервіс Finansist, а не збирати дані вручну з кожного сайту.
Підсумок: контроль грошового потоку в бізнесі, що працює з валютою, неможливий без регулярного моніторингу курсів і закладеного в бюджет курсового буфера. Це не складна процедура, але вона напряму впливає на фінансовий результат компанії — а системний підхід (буфер, поетапна конвертація, фіксація умов у договорах) перетворює курсовий ризик з несподіванки на керований параметр бюджету.