Не встигаєте повернути кредит: пролонгація чи реструктуризація?
Ситуація знайома багатьом: гроші позичали на два тижні, а зарплату затримали. До дати платежу лишається кілька днів, і рішення потрібно ухвалити зараз. Найгірше, що можна зробити, — зникнути й чекати, «поки само розсмокчеться». Найкраще — розібратися, які легальні механізми відтермінування існують, і скористатися ними до настання прострочення.
Три різні речі, які часто плутають
Пролонгація, реструктуризація і прострочення — не синоніми. Різниця між ними коштує реальних грошей.
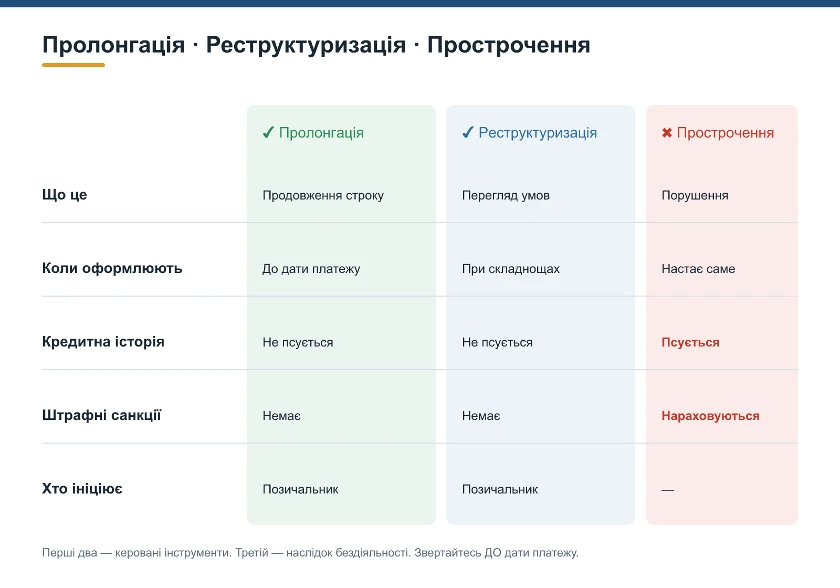
| Критерій | Пролонгація | Реструктуризація | Прострочення |
|---|---|---|---|
| Що це | Продовження строку позики | Перегляд умов погашення | Порушення договору |
| Коли оформлюють | До дати платежу | Зазвичай при складнощах | Настає само собою |
| Ініціатива | Позичальника | Позичальника | — |
| Кредитна історія | Не псується | Не псується | Псується |
| Штрафні санкції | Немає | Немає | Нараховуються |
Головний висновок таблиці: перші два варіанти — це керовані інструменти, третій — наслідок бездіяльності.
Пролонгація: коли потрібно «ще трохи часу»
Пролонгація — це продовження строку користування позикою. Підходить, коли гроші будуть, але трохи пізніше: затримали зарплату, зсунувся розрахунок від замовника, виплата припала на вихідні.
Механіка проста: ви звертаєтеся до кредитора до настання дати платежу, сплачуєте вартість користування за поточний період і отримуєте нову дату повернення. Договір продовжує діяти, прострочення не виникає, кредитна історія не страждає.
Прозорі компанії описують цю опцію відкрито, окремим розділом. Наприклад, умови продовження строку описані на сторінці пролонгація кредиту в CashPoint — з поясненням, як оформити і що відбувається з договором.
Реструктуризація: коли змінилася сама ситуація
Реструктуризація — інструмент для випадків, коли проблема не в кількох днях, а в спроможності платити за поточним графіком: втрата роботи, тривала хвороба, різке падіння доходу. Тут переглядають самі умови погашення — наприклад, розбивають суму на частини.
Ключова умова та сама: звертатися треба самостійно й завчасно. Кредитор не бачить вашу життєву ситуацію — він бачить лише факт платежу або його відсутність.
Що робити: п’ять кроків по порядку
- Порахуйте точну суму й дату. Відкрийте договір або особистий кабінет і подивіться, скільки і коли треба сплатити. Рішення ухвалюють за цифрами, а не за відчуттями.
- Оцініть горизонт. Питання кількох днів — це пролонгація. Питання кількох місяців — реструктуризація.
- Зв’яжіться з кредитором до дати платежу. Це принципово: після прострочення умови гірші, а простір для домовленостей вужчий.
- Зафіксуйте домовленість письмово. Нова дата, нова сума, підтвердження в кабінеті або на пошті. Усні обіцянки менеджера не є документом.
- Не перекривайте борг новою позикою. Це найпоширеніша помилка: замість одного зобов’язання виникає два, а разом із ними — борговий цикл.
Чого робити точно не варто
- Ігнорувати дзвінки й листи. Проблема не зникає, а штрафні санкції нараховуються.
- Брати позику, щоб закрити позику. Класичний початок боргової спіралі.
- Звертатися до «допомоги з кредитною історією» в месенджерах. Легальні компанії не беруть передоплату за «вирішення питання».
- Підписувати нове, не прочитавши. Пролонгація змінює дату — переконайтеся, що розумієте підсумкову суму.
Права позичальника
Ставка за мікрокредитом законодавчо обмежена, приховані комісії заборонені, а штрафні санкції — обмежені. Перевірити, чи є компанія легальною, можна в Державному реєстрі фінансових установ. Якщо кредитор порушує правила — нав’язує послуги, вимагає передоплату чи приховує підсумкову вартість — звернення споживачів фінансових послуг розглядає Національний банк.
Коротко про головне (FAQ)
Чи псує пролонгація кредитну історію?
Ні. Пролонгація оформлюється до настання прострочення, договір продовжує діяти в штатному режимі. Псує історію саме прострочення.
Скільки разів можна продовжувати строк?
Залежить від умов конкретного кредитора — це прописано в договорі та на сторінці умов.
Що робити, якщо прострочення вже настало?
Все одно зв’язатися з кредитором. Домовитися після прострочення складніше, ніж до нього, але значно краще, ніж мовчати: сума боргу з часом лише зростає.
Чи можна відмовитися від кредиту після отримання грошей?
Законодавство передбачає право споживача відмовитися від договору споживчого кредиту протягом визначеного строку — умови й порядок дивіться в договорі та на сайті кредитора.
Висновок
Прострочення — майже завжди наслідок не безгрошів’я, а зволікання. Легальні інструменти — пролонгація і реструктуризація — існують саме для того, щоб тимчасові труднощі не перетворилися на зіпсовану кредитну історію. Правило одне: рахуйте суму заздалегідь і телефонуйте кредитору до дати платежу, а не після неї.