Ринок мікрокредитування в Україні: чому позики стають більшими, а не численнішими
Поширене уявлення про ринок мікрокредитування в Україні звучить приблизно так: криза й нестабільні доходи змушують дедалі більше людей позичати “до зарплати”. Дані НБУ та Opendatabot за 2026 рік цю картину спростовують – і показують дещо цікавіше для тих, хто аналізує поведінку споживачів у кризових економіках.
Що насправді показують цифри
За перше півріччя 2026 року українці уклали з мікрофінансовими організаціями близько 4,2 млн договорів на суму 37,5 млрд грн – приблизно 700 тисяч нових угод щомісяця. Порівняно з аналогічним періодом 2025 року кількість договорів майже не змінилася.
А от заборгованість зросла помітно: з 27,65 млрд грн на кінець 2025 року до 32,32 млрд грн станом на 1 липня 2026-го – плюс 17% лише за півроку. Причина розриву між “стільки ж договорів” і “значно більший борг” – у розмірі окремої позики. Середня сума мікрокредиту в другому кварталі 2026 року становила 9170 грн проти приблизно 6290 грн роком раніше – зростання майже у 1,5 раза.
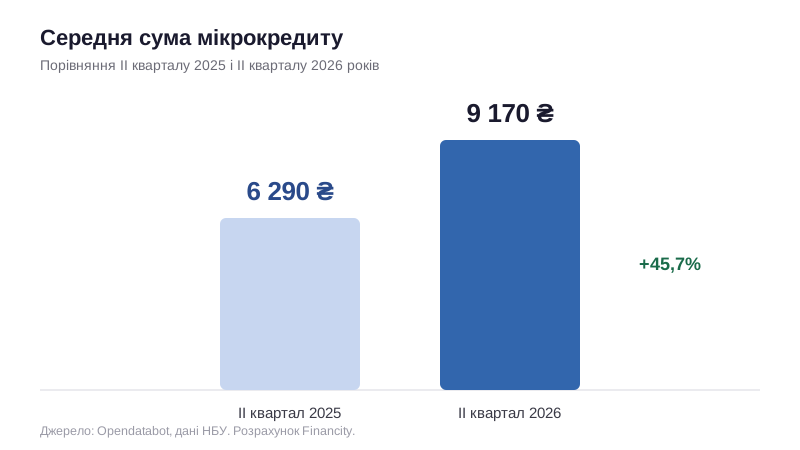
Тобто ринок не розширюється вшир (не залучає масово нових позичальників), він змінюється вглиб: ті самі люди позичають суттєво більші суми. Аналітики, які відстежують ці дані, слушно зауважують – зростання необхідної суми радше свідчить про те, що закрити тимчасовий фінансовий розрив стає дорожче, ніж про якийсь “кредитний бум”.
Регуляторний тригер: стеля в 1% на день
Ця трансформація ринку – не випадковість, а прямий наслідок законодавчих змін. У листопаді 2023 року Верховна Рада ухвалила обмеження денної ставки за мікрокредитами на рівні 1% на день; норма набрала чинності у серпні 2024-го. За офіційною позицією НБУ, мета – “системне оздоровлення ринку”, а не його знищення, і припинення практик хижацького кредитування.
Ефект виявився саме таким, який можна було передбачити з економіки питання. Дрібні короткострокові позики під жорсткою стелею ставки стали для кредиторів менш рентабельними – адміністративні витрати на видачу й супровід невеликого кредиту з’їдають маржу швидше, ніж у випадку більшої суми. У відповідь мікрофінансові організації почали жорсткіше відсіювати заявників і зміщувати фокус на клієнтів, яким можна довірити більшу суму.
Наслідок – консолідація ринку: за останні два роки з нього пішло близько 10 брендів (15-20% гравців), а щомісячна втрата клієнтів окремими компаніями оцінюється в кілька тисяч осіб. Парадоксально, але сукупний виторг сектору при цьому не впав, а зріс – менше клієнтів, але кожен із них у середньому бере суттєво більше.
Що це означає для тих, хто оцінює стан споживчої економіки
Для менеджерів і аналітиків, які стежать за купівельною спроможністю та фінансовою стійкістю домогосподарств, ринок мікрокредитування – непоганий випереджувальний індикатор. Зростання середнього чека при стабільній кількості позичальників зазвичай означає, що для частини населення регулярні витрати (комунальні платежі, ремонт техніки, покриття касового розриву до зарплати) вже не закриваються дрібною сумою “до наступної получки” – потрібна суттєво більша позика.
Другий бік регуляторної реформи – ринок став прозорішим для порівняння. Ставка обмежена законодавчо, тож головна різниця між пропозиціями зараз – у сумі, строку, вимогах до позичальника й швидкості видачі, а не в прихованих комісіях, як це часто траплялося до 2024 року. Зручний орієнтир, де зведені умови різних ліцензованих кредиторів, дає український фінансовий портал Financity .
Висновок
Ринок мікрокредитування в Україні у 2026 році – це вже не історія про масове захоплення позиками “до зарплати”. Це історія про менший, але дорожчий для позичальника ринок, який консолідувався навколо жорсткішої регуляторної рамки і компенсує обмежену маржинальність більшим чеком. Для бізнесу це означає простий сигнал: якщо середній розмір мікрокредиту продовжує зростати швидше, ніж кількість договорів, – це точніший індикатор фінансового тиску на домогосподарства, ніж заголовки про “кредитний бум”. Порівняти актуальні умови кредиторів на ринку зараз можна через сервіс порівняння пропозицій МФО – там видно розкид сум і строків, про який ідеться в цій статті, наочно, по кожній компанії окремо.