Оценки комплексных показателей эффективности инвестиций
- Дисконтированный срок окупаемости проекта;
- Чистое современное значение денежных потоков (NPV), представляющее собой сумму всех дисконтированных потоков (входных и выходных);
- Внутренняя норма прибыльности (IRR), представляющая собой ставку дисконта, при которой современное чистое значение денежных потоков равно нулю.
Суть метода заключается в дисконтировании всех денежных потоков, генерируемых заданной инвестицией и их суммирования последовательно до тех пор пока не будет покрыта исходная инвестиция.
Рассмотрим этот метод на конкретном примере. Пусть объем капитальных вложений проекта составляет $1,000,000 и рассчитан на четыре года. Проект генерирует следующие денежные потоки : по годам 500, 400, 300, 100 (тысячах USD). Расчет дисконтированного срока осуществляется по следующей схеме. Показатель дисконтирования — 10%.
Год |
0 |
1 |
2 |
3 |
4 |
Чистый денежный поток (ЧДП) |
500 |
400 |
300 |
100 |
|
Дисконтированный ЧДП |
455 |
331 |
225 |
68 |
|
Накопленный дисконтированный ЧДП |
-545 |
-214 |
11 |
79 |
Дисконтированный поток окупаемости проекта:
DPB = 2 + 214/225 = 2.95 года
Этот метод существенно использует понятие чистого современного значения, рассчитываемого по формуле:
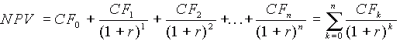
Термин "чистое" имеет следующий смысл: каждая сумма денег определяется как алгебраическая сумма входных (положительных) и выходных (отрицательных) потоков. Например, если во второй год реализации инвестиционного проекта объем капитальных вложений составляет $15,000, а денежный доход в тот же год — $12,000, то чистая сумма денежных средств во второй год составляет -$3,000.
Суть метода. Современное чистое значение входного денежного потока сравнивается с современным значением выходного потока, обусловленного капитальными вложениями для реализации проекта. Разница между первым и вторым есть чистое современное значение. Значение, величина которого определяет правило принятия решения.
Процедура метода
-
Шаг 1. Определяется современное значение каждого денежного потока, входного и выходного.
- для независимого проекта — если NPV больше или равно нулю, то проект принимается
- для нескольких альтернативных проектов принимается тот проект, который имеет большее значение NPV, если только оно положительное.
Шаг 2. Суммируются все дисконтированные значения элементов денежного потока, определяет NPV.
Шаг 3. Производится принятие решения
Пример. Предприятие собирается внедрить новую машину, которая выполняет операции, производимые в настоящее время вручную. Машина стоит вместе с установкой $5,000 со сроком эксплуатации 5 лет и нулевой ликвидационной стоимостью. По оценкам финансового отдела предприятия внедрение машины за счет экономии ручного труда позволит обеспечить дополнительный входной поток денег $1,800. На четвертом году эксплуатации машина потребует ремонт стоимостью $300.
Экономически целесообразно ли внедрять новую машину, если предприятие требует отдачу на заработанные деньги минимум 20%.
Решение. Представим условия задачи в виде лаконичных исходных данных.
| Стоимость машины | $5,000 |
| Время проекта | 5 лет |
| Остаточная стоимость | $0 |
| Стоимость ремонта в 4-м году | $300 |
| Входной денежный поток за счет приобретения машины | $1,800 |
| Показатель дисконта | 20% |
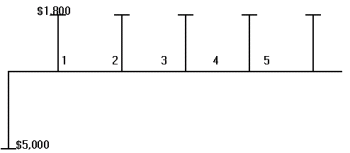
Наименование денежного потока |
Год(ы) |
Денежный поток |
Дисконтирование множителя 20% |
Настоящее значение денег |
Исходная инвестиция |
Сейчас |
($5,000) |
1 |
($5,000) |
Входной денежный поток |
(1-5) |
$1,800 |
2.991 |
$5,384 |
Ремонт машины |
4 |
($300) |
0.482 |
($145) |
| Современное чистое значение (NPV) | $239 |
|||
В результате расчетов NPV=$239>0, потому с экономической точки зрения проект следует принять.
Интерпретация значения NPV: сумма $239 — "запас прочности", призванный компенсировать возможную ошибку при прогнозировании денежных потоков. Американские финансовые менеджеры говорят — это деньги, отложенные на "черный день".
По определению внутренняя норма прибыльности (IRR) — это значение показателя дисконта, при котором настоящее значение инвестиции равно настоящему значению потоков денежных средств за счет инвестиций, или значение показателя дисконта, при котором обеспечивается нулевое значение чистого настоящего значения инвестиционного проекта, расчет IRR проводится по формуле:
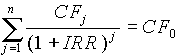
CFj — входной денежный поток в j-ый период,
CF0 — настоящее значение инвестиции.
Решая уравнение, находим IRR. Решение может быть только приближенным.
Пример. На покупку машины требуется $16,950. Машина в течение 10 лет будет экономить ежегодно $3,000. Остаточная стоимость машины равна нулю. Надо найти IRR.
Найдем отношение требуемого значения инвестиции к ежегодному притоку денег, которое будет совпадать с множителем какого-либо показателя дисконтирования (коэффициента пересчета)
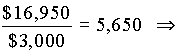
Множитель, который определяется показателем дисконтирования. По таблице находим, что для n=10 множитель, который соответствует r=12%.
Годы |
Денежный поток |
12% коэффиц. пересчета |
Настоящее значение |
|
| Годовая экономика | (1-10) |
$3,000 |
5.650 |
$16,950 |
| Исходное инвестирование | Сейчас |
(16.950) |
1.000 |
16,950 |
Таким образом IRR=12%. Но здесь мы оказались удачливыми. В общем случае надо пользоваться более сложными методами.
Пример
Требуемая инвестиция — $6,000
Годовая экономия — 1,500
Полезная жизнь — 10 лет
Коэффициент пересчета:
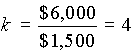
По таблице 4 (открывается в новом окне) для n=10 лет находим
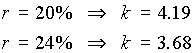
Значит IRR находится между этими значениями и может быть определено с помощью интерполяции.
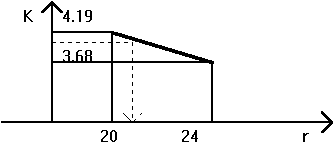
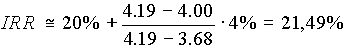
Существуют более точные методы определения IRR, которые предполагают использование специального финансового калькулятора или системы EXCEL.
Правило принятия решения на основе IRR: если значение внутренней нормы прибыльности превышает или равно стоимости капитала, то проект принимается. В противном случае проект отклоняется. Стоимость капитала является как бы "барьерным показателем": если стоимости капитала не достает (не достаточно), чтобы обеспечить необходимый возврат денег, то проект отклоняется.
Відгуки
Например
По таблице 4 для n=10 лет находим А где таблица 4.
В книге она в приложении а у Вас? :)
ЧДП 0 год - 1,000 1 год 500, 2 год 400, 3 год 300, 4 год 400.
дисконт 0 год -1,000, 1 год 450, 2 год 316, 3 год 160, 4 год -14,36
накопленный ДЧДП 1 год (1000-450)=550, 2 год (550-316)=234, 3 год (234-160)=74, 4 год (74-14,36)=59,64 Как видим проект не окупился за 4 года эксплуатации по условию задачи. Почему так получилось (рассм. расчёт) используя аннуитет который бывает 2 видов перднумерандо и постнумерандо и производя расчёт по табл. аннуитетов в которой приведены заниженые данные расчёта в силу действия теории стоимости денег во времени, как предполагается ден. поток поступает в начале периода и приносит доход её собственнику на протяжении данного интервала поэтому коэф. аннуитета это учитывает. В нашем случае такая трактовка не умесна поскольку проект функционирует и приносит ЧДП к концу периода. Допускаю, что в моих рассуждениях могут быть неточности или другие точки зрения у аппонентов, поэтому прошу об этом написать мне. С уважением магистр экономических наук Харьковского национального экономического университета, Максим Серпухов. Всем удачи!!!
Олег (Луганск)