«Навигационный комплекс» управления компанией
- ключевые показатели деятельности и корпоративные отчеты;
- сотрудники, участвующие в сборе и анализе информации, в планировании и контроле бизнеса и, в конечном счете, принимающие решения;
- информационные системы и файлы (документы), содержащие управленческую информацию;
- процессы — сбор и подготовка управленческой информации (учет);
- анализ деятельности предприятия; принятие решений в соответствии с интересами компании; постановка целей и бюджетирование; контроль достижения целей.
Описанные компоненты фактически создают «навигационный комплекс» компании, который, продолжая аналогию, позволяет определить «текущие координаты», выбрать «точку назначения», «курс» и отслеживать движение по заданному «курсу».
От того, насколько хорошо работает система управления, зависит насколько быстро и точно менеджмент компании находит или предвидит «болевые точки» бизнеса, принимает решения и контролирует их выполнение. Несмотря на кажущуюся очевидность этого тезиса, на практике нередко именно система управления компанией становится узким местом результативности ее бизнеса.
Так, например, в одной из крупных системообразующих компаний, работающих в Украине, время подготовки информации для анализа развития ключевого направления бизнеса достигало 4-х недель. И это притом, что уровень конкуренции на рынке требовал еженедельной реакции на действия конкурентов. Задержки были вызваны тем, что маркетинговые специалисты подолгу не могли получить от ИТ-специалистов запрошенную информацию, хотя и ограничивались только наиболее важными запросами. ИТ-специалисты, в свою очередь, ссылались на большое количество запросов и загруженность систем, близкую к критической. Невозможность быстро принимать решения приводила к тому, что компания все чаще склонялась к копированию действий своих конкурентов, т. е. реактивному маркетингу, а не про-активному, что со временем привело к потере имиджа передовой компании. Это неминуемо отразилось на рыночной доле компании и, как следствие, на доходах.
Можно выделить ряд признаков неэффективной системы управления, среди которых обычно следующие:
В результате неэффективно работающая система управления делает труднодостижимыми или невыполнимыми не только стратегические задачи, но и финансовые цели компании. В таком случае компании напоминают океанский лайнер, капитан которого получает данные о скорости ветра и глубине только на следующий день, а для того чтобы проложить новый курс требуется на несколько недель отвлечь половину команды от основной работы.
КРУПНЫЕ КОМПАНИИ
Проблема контроля деятельности компании особенно остро ощутима на крупных предприятиях. Как правило, крупные организации отличаются от менее масштабных рядом характерных особенностей:
Такие особенности обостряют проблему «информационных островов» в компании, когда ключевая информация и показатели эффективности бизнеса разбросаны по разным филиалам, отделам, системам и т. д. «Информационные острова» становятся ощутимым препятствием, когда компании хотят повысить прогнозируемость своей деятельности, так как сильно затрудняют анализ трендов различных параметров бизнеса (как финансовых, так и нефинансовых) и расчет ключевых показателей деятельности (KPI). Есть еще одна негативная сторона «информационных островов» — это невозможность самостоятельного анализа и исследования деятельности своей компании менеджерами среднего звена и аналитиками. Эффективность принимаемых решений прямо пропорциональна тому, насколько детально менеджеры и аналитики изучили параметры деятельности компании и владеют ими на интуитивном уровне.
Например, такие показатели, как «Прошлогодний доход от клиентов, потерянных в этом году», «Процент маржинальной прибыли по операциям с крупными клиентами в регионе Х» или «Отношение бонусов менеджерам за перевыполнение плана к сумме перевыполнения плана» — могут и не анализироваться ежедневно. Но знание хотя бы приблизительных значений таких показателей может оказаться весьма полезным при оценке некоторых решений, например, при оценке бюджета маркетинговых акций. Другими словами, для принятия точных решений требуется умение количественно оценить различные аспекты и тенденции своего бизнеса, не ограничиваясь только лишь основными показателями в стандартных отчетах. Вместо этого нужно задавать себе вопросы и самостоятельно получать ответы на них, исследуя и анализируя показатели бизнеса в разных аспектах. При этом плотный рабочий график, как правило, не позволяет выделять много времени на подобное самостоятельное изучение. Кроме того, в случае «информационных островов» самостоятельное изучение практически невозможно без ИТ-квалификации, как и невозможно оно без подходящего программного обеспечения.
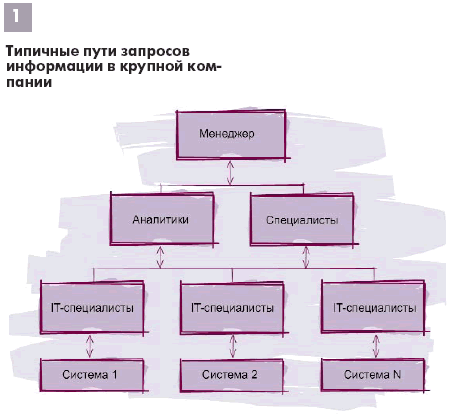
Что происходит в большинстве компаний, если необходимо проанализировать, например, выполнение доходной и расходной частей бюджета компании? Финансовый менеджер получает отчет о выполнении бюджета в виде таблицы Excel. Однако для того чтобы заполнить эту таблицу, нужно получить данные из разных отчетов, генерируемых в разных системах. В свою очередь, эти отчеты создаются и запускаются специалистами соответствующих ИТ-подразделений. Если же необходимо детальнее оценить причины отклонения фактического бюджета от планового, потребуется несколько новых запросов в ИТ-подразделение на дополнительную информацию. Как правило, ИТ-подразделения предоставляют информацию в виде трудночитаемых таблиц или массивов данных, которые кто-то (например, аналитик) должен отфильтровать, сгруппировать, дополнить расчетами и т. д. Таким образом, возникает достаточно длинная цепочка формирования ответа на запрос финансового менеджера (рис. 1): менеджер — аналитик — программист — аналитик — менеджер. Незначительное изменение в формулировке запроса на информацию может запустить всю эту цепочку заново. Такая схема существенно ограничивает возможности исследования показателей и параметров бизнеса.
CORPORATE PERFORMANCE MANAGEMENT
В последние годы сформировалась концепция, называемая Corporate Performance Management (управление эффективностью бизнеса) или сокращенно CPM. Эта концепция отражает современный взгляд на то, каким должен быть «навигационный комплекс» компании, чтобы он удовлетворял следующим требованиям:
СРМ подразумевает несколько компонент, тесно связанных друг с другом: методология оценки результативности; система ключевых показателей эффективности; информационно-аналитическая система класса Business Intelligence (BI).
Особенностью CPM является то, что все эти компоненты интегрированы друг с другом. Методология определяет показатели и способы их расчета, а расчет, анализ и планирование этих показателей поддерживается информационно-аналитической системой. Рассмотрим компоненты CPM более подробно.
Для того чтобы понять, эффективно компания управляется или нет, должна быть получена количественная оценка эффективности бизнеса, отражающая достижение финансовых и нефинансовых целей. Существует несколько методологий для получения такой количественной оценки.
Наиболее популярны из них следующие:
В компании может использоваться одна из методологий либо их комбинация (например, ABC + BSC). Некоторыми методологиями целесообразно воспользоваться, если они подходят под стратегические задачи компании. Кроме того, использование единой методологии оценки эффективности в различных подразделениях позволяет получать соизмеримые оценки эффективности этих подразделений, а также оценивать вклад каждого подразделения в общую оценку эффективности предприятия. Другими словами, компания может иметь единую шкалу, по которой оценивается результативность разных подразделений.
Показатели в значительной степени определяются методологией, однако, независимо от выбранных методов расчета, они должны удовлетворять определенным принципам:
- Необходимая достаточность. Количество показателей должно быть достаточно
для получения всей принципиально важной информации, необходимой для контроля
бизнеса. При этом нужно помнить, что слишком большое количество показателей
затрудняет понимание и работу с информацией. Оптимальное количество — до 20
показателей эффективности на одного пользователя информации.
- Качество лучше количества. Вместо двух показателей, которые косвенно
характеризуют процесс, лучше выбрать один, который непосредственно его измеряет.
Пример — количество обслуженных покупателей и сумма продаж только косвенно
говорят об эффективности использования торговой площади. Вместо этого можно
считать, например, маржинальную прибыль на квадратный метр торговой площади.
- Единственность истины. Показатели должны быть однозначно определены для всех пользователей и иметь общепринятые однозначные наименования. Например, определение показателя «количество проданной продукции (в штуках)» должно также ясно указывать, учитываются ли возвраты продукции, продажи сотрудникам, реклам ные продажи за 1 копейку и т. д. Кроме того, значения одного и того же показателя из разных источников должны совпадать для всех пользователей.
Необходимо сразу отметить, что ИТ-системы должны решать те задачи, для которых они разработаны и предназначены. Так, например, системы, предназначенные для бухгалтерского, складского учета плохо приспособлены для задач управления компанией, хотя и могут поставлять некоторую ценную информацию. Вместо этого, они хорошо делают то, для чего и предназначались — регистрируют и осуществляют операции (трансакции). В то же время, для планирования и анализа бизнеса существует программное обеспечение, специально разработанное для этих целей. Такое ПО относят к классу BI и используют совместно с учетными системами класса ERP, CRM и т. д. Другими словами, BI-системы не занимаются автоматизацией бизнес-процессов.
Их задача — планирование, прогнозирование деятельности предприятия, и анализ информации накопленной в системах автоматизации бизнес-процессов (ERP, CRM и других).
В современном понимании «навигационного комплекса» компании BI-системы играют роль инструментария для анализа, планирования и прогнозирования.
На крупных предприятиях попытки использования для этих целей электронных таблиц Excel приводят к появлению огромных, запутанных файлов, неприспособленных для совместной работы нескольких пользователей.
Вместо этого, все чаще используются специальные управленческие информационно-аналитические системы (ИАС), построенные на программном обеспечении класса BI (например, Business Objects). Как правило, такие системы базируются на хранилищах данных, и поддерживают показатели и методологии BSC, ABC и другие, упомянутые ранее.
Хранилище данных является централизованной базой данных, которая автоматически отбирает и аккумулирует информацию из различных учетных систем (бухгалтерских, торговых, кадровых и т. д.), с целью концентрации в одном месте необходимой для менеджмента информации. Использование хранилища данных помогает избежать «информационных островов», реализовать принцип «единственности истины», а также многократно ускорить формирование отчетности и упростить анализ информации.
Причины создания управленческой ИАС:
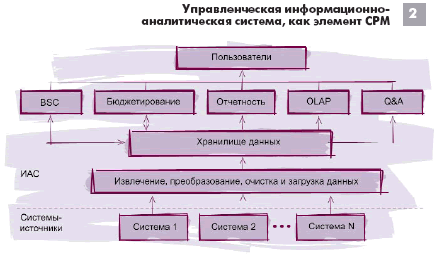
На основании данных, собранных в хранилище, рассчитываются показатели эффективности, которые отражаются в отчетах и при помощи панелей индикаторов (dashboards).
Панели индикаторов представляют собой несколько ключевых показателей, отображенных в наглядной графической форме — в виде спидометров, термометров, графиков и т. п. Доступ к отчетам и панелям индикаторов осуществляется через информационный веб-портал. Данные из хранилища также используются для планирования и прогнозирования.
ВНЕДРЕНИЕ СРМ
Вообще говоря, можно выделить 3 этапа зрелости системы управления компанией: «понимание», «планирование» и «реализация стратегии». Управленческая информация имеет различные акценты на каждом из этих этапов.
На первом этапе обычно требуется разобраться в результатах деятельности компании и получить внятный и детальный ответ на вопрос «Что было сделано?». Нередко получение ответа затруднено отличиями в учетных политиках разных подразделений компании, а также неполной отчетностью и постоянными ошибками в данных.
Следующим этапом зрелости становится четко выраженная потребность в среднесрочном и долгосрочном планировании деятельности. Появляются планы (маркетинговые, производственные, организационные), выраженные в целевых показателях, и годовые бюджеты.
Процесс планирования деятельности в крупной компании начинает вовлекать десятки и даже сотни сотрудников. Однако нередко препятствием становится неприспособленность для коллективной работы с таблицами Excel, часто используемых для планирования и бюджетирования. Создание и пересчет двух-трех вариантов годовых бюджетов компании занимает при этом много времени и требует множество усилий. Другой распространенной проблемой являются трудности с получением необходимых фактических данных.
И, наконец, третьим этапом является осознание того, что стратегия компании должна быть выражена в целевых показателях, а успешность компании является результатом реализации стратегии, а не только выполнением плана по реализации и соблюдением бюджетных лимитов.
СРМ охватывает все три этапа, предоставляя информацию и методологию для понимания и планирования деятельности компании, и контроля реализации стратегии. Внедрение СРМ в компании также может проходить поэтапно, в соответствии с потребностями компании в текущий момент, начиная с автоматизации корпоративной отчетности и заканчивая использованием Balanced Scorecard и процессно-ориентированного бюджетирования. Система управления, построенная по принципам СРМ, позволяет повысить эффективность управления компанией и в конечном итоге, повысить ее стоимость.
В заключение отметим, что многие руководители воспринимают недостатки существующей системы управления компанией как неизбежную реальность. Однако это не так. Принципы СРМ являются одним из современных подходов к построению «навигационного комплекса» для управления компанией, который призван стать верным помощником «капитанов дальнего плавания».
Об авторе:
-
Дмитрий ГУДКОВ, консультант Citia BTC
Відгуки
Доречі, сподіваюсь, скоро виложити на сторінках management.com.ua власну статтю по управлінню ефективним розвитком фірми на основі графічного методу аналізу прибутковості та продуктивності фірми в ринковому середовищі. Графічно добре видно пік та місця спаду фірми (криза) на L-run періоді, визначено функціональну залежність якісних та кількісних показників. Доречі ефективність бізнесу не можна визначити на основі аналізу калькуляції собівартості (ABC) чи на основі аналізу доданої вартості (на мікрорівні - це ті вкладені активи, що дозволяють одержати прибуток, на макрорівні - це ВВП: метод EVA). Ефективність бізнесу визначають шляхом відношень показників прибутковості (продуктивності) до потенціалу фірми. Зокрема - це графоаналітичні методи. Доречі витратний метод калькуляції собівартості Activity Based Costing (чесно не знав, що у міжнародній практиці він має таку назву) мають 80-90 % виробничих підприємств. Інші ж використовують метод надбавки та метод процентної надбавки прибутку до активів. Що ж до інформаційно-аналітичних систем - то даний аспект є надзвичайно важливим - знову ж необхідність якісного та своєчасного опрацювання інформації на основі якої формуються управлінські рішення. Дякую автору. Доречі зустрічав дуже розвинені структури підприємтсв, де проста інформаційна система мала вигляд великої павутини: декілька сховищ даних, до 10000 користувацьких серверів, зведене сховище, канали обробки та аналізу даних і таке інше (правда взагалі не зрозуміла для мене система). На жаль додати до сказаного автором нічого не маю тому ще раз дякую йому. Надіюсь, що скоро моя стаття зявиться на сайті. Якщо у відгуку щось зацікавило або з чимось не згідні, то пишіть на е-меіл).
P/S Дякую тим хто все прочитав і обдумав.
Только самая большая проблема всех систем такого рода - первичные данные...можно долго говорить красивыми фразами, но что делать, когда в справочнике клиентов 10% записей дубли? О каком анализе клиентской базы может идти речь?
А первичные данные они вносятся людьми на самом-самом низу иерархии компании...и им нет дела до красивых слов CPM и т.д.
Игорь
Проблема качества данных для аналитических систем известна давно, и нельзя сказать что ничего не сделано для ее решения. Во-первых, сейчас есть довольно много разных решений для очистки данных еще на этапе ETL, перед загрузкой в хранилище. Они позволяют выявлять записи в недопустимом формате, дублирующиеся записи, записи не соответствующие бизнес-логике. Ну а во-вторых никто же не мешает програмно контролировать качество данных, еще на этапе заполнения форм. Кроме того как показывает практика, если проанализировать причины возникновения ошибок в первичных данных, то можно найти 20% источников, который генерируют 80% всех ошибок данных. Ну а дальше - вопрос менеджмента. И это не красивые слова, а рабочий опыт :)
Мое мнение по поводу вообще этих технологий следующее: Теория понятна и красива. Практика - никакая. Прошу примеры решенных и функционирующих систем (кто не согласен)!
Тут-то просто ERP поставить - замучаешься с софотом, людьми и процедурами. А ее еще поддерживать надо в актуальном состоянии. И человеческий фактор выходит сразу на первое место. Ведь система очень наукоемкая, сложная и чувствительная к ошибкам и слаженному взаимодействию поставщиков информации. Угробить ее - ума много не нужно. Да и специалистов для ее поддержки требует высококвалифицированных. А специалисты растут и бегут с предприятий и ничем их не удержишь - им расти нужно. Вот и получается, что все инвестиции - увы, не отрабатывают надежд. Короче, говорить можно много. Но я все более склоняюсь к тому, что нужен в экономике свой Билл Гейтс с "экономической операционной системой". Она и возведет стандарт обращения с экономической информацией из де факто в де юре, как в свое время MS Office вытеснил все остальное многообразие подобных приложений. Многообразие в этой сфере вредно!
Ситема же понятная всем снимет множество проблем с тех, для кого она собственно и предназначена.