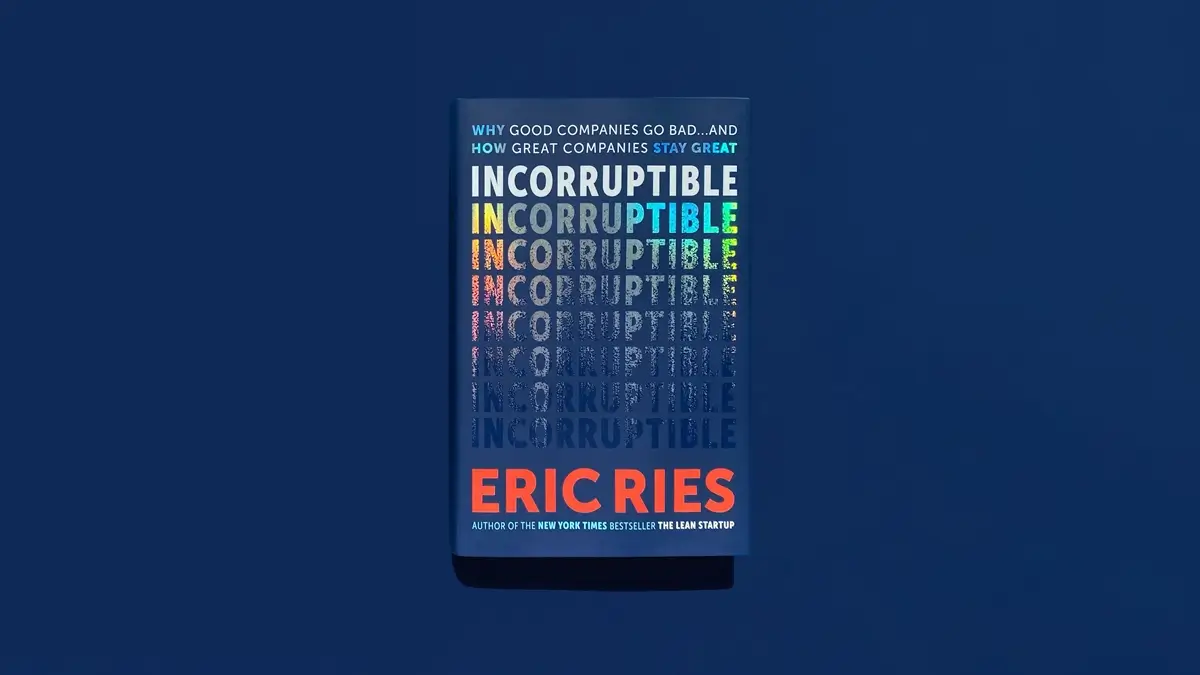
«Incorruptible»: чому хороші компанії зраджують своїй місії
Ріс відмовляється від м’яких термінів на кшталт «дрейф місії» чи «бюрократизація» й називає це явище корупцією — навмисно старомодним словом, яке передає масштаб втрати точніше, ніж управлінський жаргон.
Ідея книги виникла з розмови з молодим засновником стартапу в галузі охорони здоров’я, який запитав Ріса: чи можливо взагалі побудувати компанію, яку неможливо корумпувати, чи це доля будь-якого бізнесу, що досягає масштабу? Відповідь автора формує структуру всієї книги: побудувати таку компанію можливо, але більшість засновників уже на старті роблять вибір, який робить їхню організацію структурно вразливою, — і вони навіть не усвідомлюють, що цей вибір уже зроблено.
Фінансова гравітація як прихована сила
Центральна метафора книги — фінансова гравітація: сила, яка постійно тягне будь-яку організацію в бік короткострокового видобутку вартості, якщо їй активно не протидіяти. За словами Ріса, ця сила пояснює, чому великі корпорації стають дедалі більш однорідними: однакові пресрелізи, однакові бізнес-тренди, однакова відмова від диференціації. Автор наполягає: ринок винагороджує не створення вартості, а її видобуток, і це не випадковість окремих поганих рад директорів, а системна закономірність, яку можна простежити в історії бізнесу щонайменше з XIX століття.
Парадокс золотого гусака
Книга відкривається протиставленням двох історичних постатей. Сол Прайс (Sol Price), якого вважають батьком сучасного дискаунт-ритейлу, заснував FedMart у 1954 році на принципі фідуціарної відповідальності перед клієнтом — підході, який він переніс із юридичної практики. Компанія процвітала, але рада директорів урешті звільнила його, коли тиск Волл-стріт на користь вищих цін і нижчих зарплат став нездоланним.
Паралельна історія — шотландський промисловець Роберт Оуен (Robert Owen), який ще у 1800 році запровадив на текстильній фабриці New Lanark соціальне страхування, медичне обслуговування працівників і заборону дитячої праці — за сто з лишком років до того, як ці практики стали нормою. Інвестори, серед яких був і філософ Ієремія Бентам (Jeremy Bentham), тричі намагалися усунути Оуена, попри фінансовий успіх підприємства.
Ріс називає це парадоксом золотого гусака: інвестори регулярно знищують саме ту організаційну культуру, яка й створює надприбуток, бо довіра клієнтів видається їм ресурсом, який можна одноразово конвертувати в готівку. Після звільнення Сол Прайс заснував Price Club, який згодом об’єднався з компанією його колишнього підопічного Джима Сінегала (Jim Sinegal) — і саме так народився Costco.
Costco як організаційна фортеця
Ключовий кейс книги — Costco, компанія з капіталізацією понад $400 млрд, яка десятиліттями опирається тиску Волл-стріт, зберігаючи низькі ціни та високі зарплати працівників. За версією Ріса, успіх Costco — не випадковість і не наслідок розміру компанії, а результат свідомо побудованої структури управління, яку Джим Сінегал створив навколо принципів Сола Прайса. Ця «фортеця врядування» унеможливлює як для ради директорів, так і для зовнішніх акціонерів примусити компанію відмовитися від фідуціарної відповідальності перед клієнтом.
Дві історії про походження компанії
Окремий розділ присвячено спостереженню, яке Ріс вважає одним із найважливіших у книзі: у кожній організації одночасно існують дві суперечливі версії її походження. Перша — «історія засновника-героя»: компанія починається з візії засновника, яке згодом підтверджують клієнти. Друга — «ринкова історія», характерна для економічних підручників: ринковий попит породжує організацію, а засновник у цій версії — лише випадкова постать, яка опинилася в потрібному місці в потрібний час.
Обидві історії правдиві одночасно, і саме в цьому проблема: засновник щиро вірить у першу версію, тоді як наймані керівники, які прийшли пізніше, природно сприймають другу. Коли йдеться про великі ставки на щось нове, ці дві картини світу провокують конфлікт — і саме тому раду директорів так легко переконати, що засновник більше не потрібен.
Випадок Long-Term Stock Exchange
Ріс ілюструє тезу про необхідність захищати принципи власним прикладом.
Під час спроби отримати схвалення SEC для нової фондової біржі з альтернативними лістинговими стандартами команда LTSE зіткнулася з координованим тиском: партнери компанії отримували приховані попередження про наслідки співпраці, а напередодні регуляторного схвалення надійшла пряма пропозиція «владнати все», якщо компанія погодиться прийняти стандартні лістингові правила. Команда одноголосно відмовилася, ризикуючи банкрутством.
Хоча початкова заявка зрештою провалилася, саме ця відмова, за словами автора, заклала основу для подальшого успіху біржі.
Практичний висновок для бізнес-лідерів
Головна теза книги для керівників і засновників полягає в тому, що організаційна сила — здатність витримувати тиск на користь короткострокового видобутку вартості — не виникає сама собою. Її потрібно проєктувати так само свідомо, як бізнес-модель чи продуктову стратегію.
Ріс пропонує розглядати компанії не лише в категоріях «добра чи погана», а й у категоріях «сильна чи слабка» — і саме другий вимір, на його думку, визначає, чи виживе місія компанії після того, як засновник залишить керівну посаду.