Операционный риск
В настоящей статье мы обсудим ряд инструментов финансового менеджмента, которые измеряют и оценивают риски предприятия. Подчеркнем, что риски будут рассмотрены преимущественно с позиций финансового менеджмента, а не в целом для предприятия. В основном будем стремиться к тому, чтобы можно было посчитать все, что предложено, т. е. упор сделан на количественные методы. Нам придется обратиться к основам теории вероятностей и математической статистики. Известно, что менеджеры украинских предприятий в своем большинстве не очень любят применять вероятностно-статистические методы. Ну что ж, в этом случае им не постичь прелестей риск-менеджмента. А самое главное, они не смогут извлечь практической пользы, а ее, поверьте, немало.
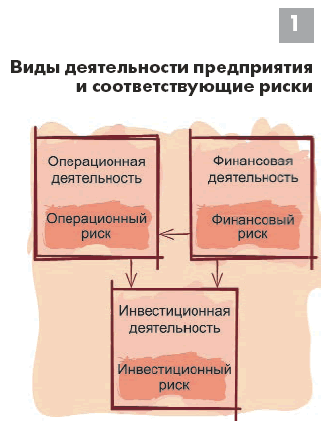
Ввиду обширности рассматриваемой темы ограничимся описанием методики оценки риска операционной деятельности, т. е. риска получения желаемой операционной прибыли, как следствие неопределенности цен, объемов, норм расхода сырья и т. д. Используемая здесь классификация рисков имеет отношение только к финансовому менеджменту предприятия, согласно которому деятельность любого предприятия включает три вида: операционную, финансовую и инвестиционную деятельности, которым соответствуют адекватные виды рисков (рис. 1).
ПОНЯТИЕ РИСКА
Чтобы понять, что такое риск, надо осмыслить состояние среды, в которой протекают бизнес-процессы. Это состояние неопределенности. Мы ничего не можем знать заранее с абсолютной уверенностью. Неопределенность формируется под воздействием различных факторов:
Риск — это возможность последствий, которые мы не ожидаем, и которые обычно воспринимаются со знаком «минус», т. е. как нежелательные.
Итак, неопределенность — это состояние природы, а риск — это некоторая производная от состояния неопределенности, которая описывает возможность нежелательного события.
В более узком смысле риск — это возможность наступления некоторого неблагоприятного события, влекущего за собой различного рода потери: потеря имущества, получение доходов ниже ожидаемого уровня, прочее.
Риск имеет простую практическую философию:
Существование риска невозможно прогнозировать с точностью до 1 Риск имеетместо только по отношению к будущему и неразрывно связан с прогнозированием и планированием, а значит и с принятием решений.
ИЗМЕРЕНИЕ НЕОПРЕДЕЛЕННОСТИ И ПОКАЗАТЕЛИ РИСКА
Несмотря на свое название, «неопределенность» должна быть измерена, иначе нам не удастся ее использовать для построения моделей оценки рисков. Для того чтобы оценить риск, необходимо научиться формализовать неопределенность. Она может быть задана:
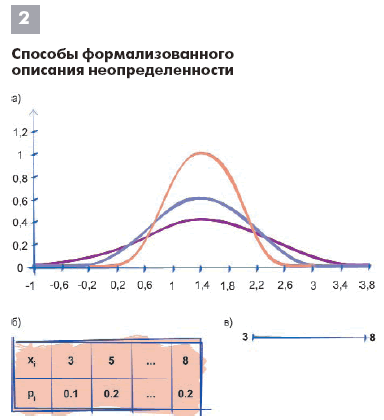
Поскольку риск вторичен по отношению к неопределенности, показатели риска, так или иначе, формируются на основе указанных способов описания неопределенности.
В качестве количественной характеристики риска чаще всего используются следующие величины:
Понятия математического ожидания (МО) и среднего квадратического отклонения (СКО) являются базовыми в теории вероятностей и математической статистике. Первое обозначает центр группирования случайной величины, второе — разброс случайной величины относительно центра группирования. Коэффициент вариации представляет собой отношение СКО к МО, т. е. относительную характеристику разброса случайной величины. Размах вариации случайной величины связан со средним квадратическим отклонением посредством правила «шесть сигма» (вспомните Джека Уэлча): длина интервала неопределенности принимается равной величине шести СКО.
Величина показателя VAR является наиболее популярной в кругах финансовых специалистов банков и институтов фондового рынка. Этот показатель будет описан в отдельной статье. Здесь же рассмотрим показатели риска операционной деятельности предприятия с использованием приведенных традиционных показателей.
ОПЕРАЦИОННЫЙ РИСК ПРЕДПРИЯТИЯ
Операционный риск предприятия характеризует возможность экономических потерь в условиях, когда предприятие не использует заемных средств. В этом определении мы абстрагируемся от источников финансирования бизнеса. Совершенно очевидно, что чем больше уровень заемных средств, тем выше финансовый риск предприятия, т. е. риск стать банкротом. Но этот вопрос является предметом особого изучения. Для простоты будем считать, что предприятие финансируется исключительно с помощью собственных средств.
Основными факторами операционного риска являются:
Первые три фактора могут быть формализованы с помощью одного из способов, представленных на рис. 2. И мы в дальнейшем проанализируем их влияние на величину операционного риска. Прежде всего изучим влияние структуры затрат на величину операционного риска. Для этого принято использовать показатель операционного рычага (Operating Leverage).
ОПЕРАЦИОННЫЙ РЫЧАГ ПРЕДПРИЯТИЯ
Операционный рычаг по определению показывает, во сколько раз изменяется операционная прибыль при увеличении выручки:
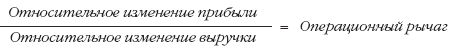
Для вычисления степени операционного рычага используется обозначение DOL (Degree of Operating Leverage).
Нетрудно вывести формулу для расчета DOL1.
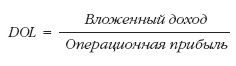
где под вложенным (маржинальным) доходом (в оригинале Contribution Margin, или сокращенно CM) понимается разность между выручкой предприятия за период и переменными издержками за тот же период. Чтобы получить операционную прибыль, необходимо от вложенного дохода вычесть постоянные издержки. Операционная прибыль — это прибыль предприятия до вычета процентных платежей и налога на прибыль.
Для иллюстрации влияния операционного рычага на изменение прибыли в связи с изменением объема продаж рассмотрим пример двух предприятий, имеющих разную структуру затрат (табл. 1).
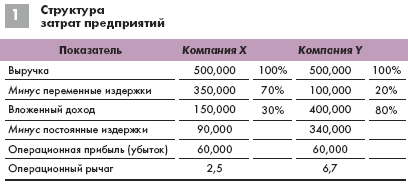
По расчетам получилось, что компания X имеет DOL = 2,5, а компания Y - DOL = 6,7. Исходя из определения операционного рычага, получаем, что 10-ти процентное увеличение объема продаж приводит в случае компании X к увеличению прибыли на 25%, а в случае компании Y — на 67%.
Это легко проверить с помощью простых расчетов, предусмотрев 10-ти процентное увеличение выручки в формате отчета о прибыли (табл. 2)
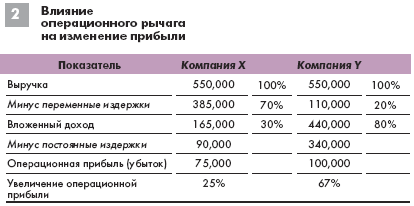
Рассмотрение этого примера вызывает естественный вопрос: какую выбрать структуру затрат:
Нетрудно убедиться, что с уменьшением выручки на те же 10 процентов предприятие X потеряет 25% прибыли, а объем потерь предприятия Y составит 67%. Общий вывод таков:
ОЦЕНКА РИСКА С ПОМОЩЬЮ ИНТЕРВАЛА НЕОПРЕДЕЛЕННОСТИ
Рассмотрим теперь процедуру оценки операционного риска предприятия, который будем измерять с помощью длины интервала неопределенности прибыльности продаж (отношение операционной прибыли к выручке). Пусть два предприятия № 1 и № 2 имеют различную структуру издержек, но в настоящее время имеют одинаковый объем продаж и одинаковую операционную прибыль. В таблицах 3 и 4 приведены отчеты о прибыли в формате вложенного дохода.
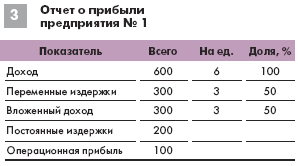
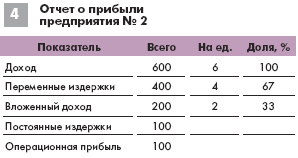
Как видно и этих таблиц, предприятие №1 имеет более высокий СМ и, следовательно, является более «рычажным». Действительно, для первого предприятия DOL1 = 300/100 = 3, а для второго DOL2 = 200/100 = 2. Оценим интервал неопределенности показателя чистой операционной прибыли (NOP), который будем рассчитывать как отношение операционной прибыли к выручке. Для расчета интервала неопределенности будем варьировать величиной объема продаж, рассчитывая для каждого значения величину NOP. Результаты расчетов приведены в табл. 5 (с помощью VC обозначены переменные издержки, а с помощью FC — постоянные).
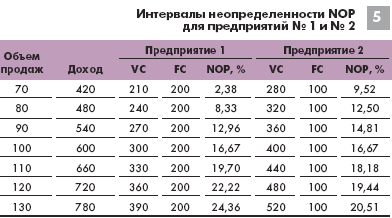
Нетрудно убедиться в том, что интервал неопределенности для показателя NOP первого предприятия составляет около 22%, в то время как для второго — только 11%. Если пользоваться этим критерием, то можно признать, что операционный риск первого предприятия в два раза выше операционного риска второго предприятия.
ОЦЕНКА РИСКА С ПОМОЩЬЮ ВЕРОЯТНОСТНЫХ ХАРАКТЕРИСТИК
Данная технология оперирует законами распределения случайных величин, которые формируют операционную прибыль. Для начала рассмотрим элементарный пример. Предприятие производит и продает достаточно дорогую продукцию, которая пользуется спросом. Так что предприятию удается продавать весь произведенный за месяц объем продукции, равный 30 изделиям. Все остальные характеристики являются случайными величинами, которые следуют нормальному распределению, плотность которого имеет вид:
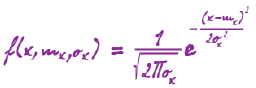
где x — значение случайной величины;
mx — математическое ожидание (МО);
σх — среднее квадратическое отклонение (СКО).
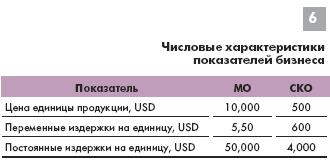
Оценки МО и СКО для цены, переменных издержек на единицу продукции и постоянных издержек представлены в табл. 6.
Для расчета операционной прибыли используем традиционно соотношение:
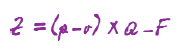
где Z — значение операционной прибыли;
Q — объем продаваемой продукции;
р — цена единицы продукции;
v — переменные издержки на единицу продукции;
F — постоянные издержки.
Для того чтобы найти МО и СКО операционной прибыли, необходимо воспользоваться хорошо известными теоремами теории вероятностей. Согласно теореме о математическом ожидании, МО линейной функции (в нашем случае Z) равно функции от МО ее аргументов (p, v, F), т. е.:
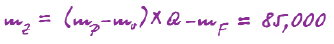
Аналогичным образом, дисперсия, или квадрат среднего квадратического отклонения, линейной функции равен сумме квадратов ее аргументов, или:
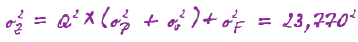
Эти расчеты сделаны для числовых характеристик параметров бизнеса, представленных в табл. 4. Коэффициент вариации величины операционной прибыли по расчетам получается равным 23 770 /85 000 = 28%.
Как выяснить, высока эта мера риска или нет? Для этого надо произвести сравнение с каким-либо другим случаем. Пусть, к примеру, предприятие ослабило контроль над ценами поставщиков, что привело к увеличению СКО переменных издержек на единицу продукции с 600 USD до 800 USD. В этом случае СКО операционной прибыли приводит к значению:
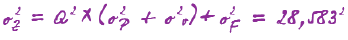
и коэффициент вариации операционной прибыли становится равным 28 583 / 85 000 = = 33,63 %, что гораздо выше. Таким образом, приходим к выводу, что ослабление контроля менеджмента над ценами поставщиков существенно увеличило операционный риск предприятия.
Рассмотрим теперь оценку риска предприятия в виде вероятности нежелательного события. Предположим, что менеджмент компании ставит своей целью получить 60 000 USD операционной прибыли в месяц. Тогда в качестве оценки операционного риска может служить вероятность того, что операционная прибыль станет меньше этого значения, т. е.:
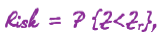
где символ P обозначает вероятность, а Zr — требуемое значение операционной прибыли (в нашем случае равное 60 000 USD).
Расчет этой вероятности производится с помощью функции нормального распределения, которая содержится в базовых установках системы Excel. Формула для расчета выглядит следующим образом:
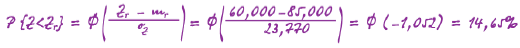
где с помощью Ф обозначается функция нормального распределения.
Итак, мы оценили операционный риск предприятия на уровне 14,65%. Посмотрим, как изменится эта оценка, если предприятие ослабит контроль над ценами поставщиков, и СКО переменных издержек на единицу продукции станет равным 800 USD. В этом случае расчет риска выглядит следующим образом:
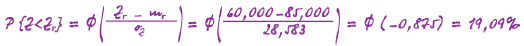
В результате расчетов следует, что риск увеличился и стал равен 19%.
Рассмотренный пример носит лишь иллюстративный характер, так как соответствует простейшему случаю (один продукт и неслучайный объем продаж). В более сложном случае обычно рекомендуется использовать метод статистического моделирования.
Суть метода состоит в следующем:
В качестве оценки риска в данном случае чаще всего принимают долю случайных проб (наборов переменных), при которых происходит нежелательное событие. Общее число случайных проб обычно составляет 1 000. Для проведения статистического моделирования используется один из стандартных пакетов, например, @RISK или Crystal Ball.
Далее приводится пример оценки риска с помощью статистического моделирования. Предприятие «Орион» производит и продает два вида продукции, параметры которой приведены в табл. 7.
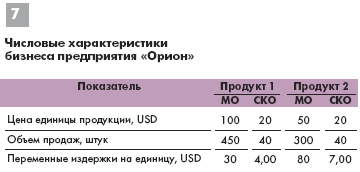
Постоянные издержки составляют 20 000 USD со средним квадратическим отклонением 4 000 USD. Статистическое моделирование производилось с помощью программы Crystal Ball при 1 000 случайных проб. В качестве минимально возможного значения прибыли было задано значение 18 000 USD. В процессе статистического моделирования было установлено, что из 1 000 случайных проб только 139 привели к значению операционной прибыли, меньшему 18 000 USD. Отсюда вывод, что операционный риск бизнеса оценивается на уровне 14%. Описанный метод является универсальным и практически не имеет ограничений по сложности модели расчета операционной прибыли.
Данная статья начинает серию статей по риск-менеджменту предприятия, в которой планируется изложить методы оценки финансового и инвестиционного риска, познакомить читателей с показателем вероятностных потерь и его исключительной полезностью для управления бизнесом, а также изложить общее представление об интегрированном риск-менеджменте предприятия, концепция которого объединяет все упомянутые ранее вопросы анализа рисков.
Об авторе:
-
Владимир САВЧУК, управляющий партнер консалтинговой компании «Стратегический партнер»
-
1 Савчук В.П. Финансовый менеджмент: практическая энциклопедия.— К.: Издательский дом «Максимум», 2005.