Принципы реорганизации
2. Технические принципы реорганизации бизнес-процессов
В процессе анализа моделей бизнес-процессов «как есть» следует выяснить, соответствуют ли привлекаемые для выполнения процесса ресурсы поставленным задачам. Может оказаться, что для обеспечения выполнения процесса привлечены излишние ресурсы: материальные, финансовые, человеческие и т.д. Целесообразно провести анализ обоснованности существующих нормативов, используемых для расчета расходования ресурсов при выполнении процесса. На основании анализа формулируются рекомендации по реорганизации бизнес-процесса. Устранение излишних ресурсов должно приводить к снижению стоимости бизнес-процесса в целом. Часто, для повышения эффективности использования ресурсов необходимо внедрять новые технологии.
Анализ на эффективность использования ресурсов может проводиться, например, на основе показателей выполнения бизнес-процесса (см. рисунки 21 и 22). В рассматриваемом случае можно добиться существенного сокращения рутинной работы бухгалтеров по формированию счетов-фактур за счет внедрения единой автоматизированной системы. Показателями выполнения в данном случае являются: время выполнения процесса, время подготовки счета-фактуры, количество счетов-фактур, подготавливаемых одним бухгалтером за рабочий день и т.д.
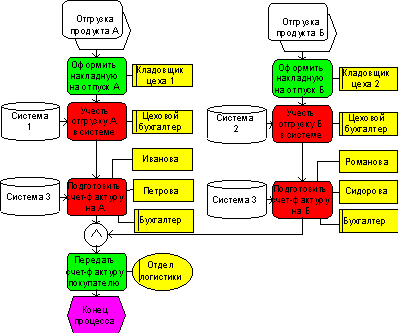
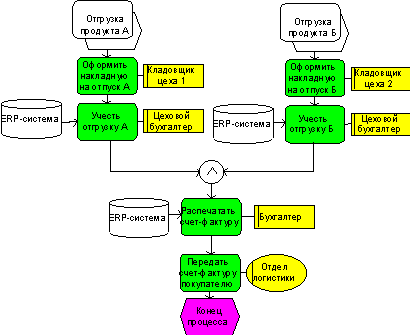
Внедрение новых технологий (ERP-системы и процедур работы с ней) позволило высвободить несколько человек, занятых подготовкой счетов-фактур.
В детальной модели бизнес-процесса не должно быть выходов/выходов, которые бы не использовались в модели верхнего уровня по ходу выполнения процесса в целом. Пример разрыва между процессом верхнего уровня и детальным процессом показан на следующих рисунках 23а и 23б.
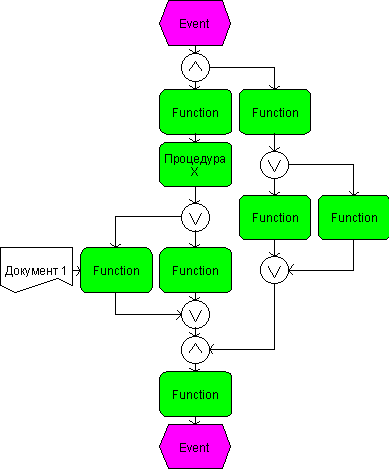
На рисунке 23б представлена декомпозиция Процедуры Х бизнес-процесса, представленного на рисунке 23а.
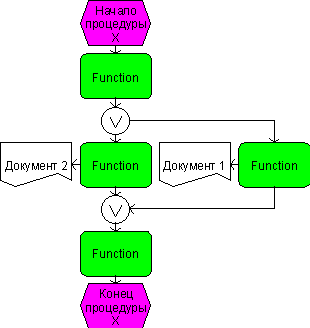
Процедура Х создает два «выхода»: Документ 1 и Документ 2. Анализ процессов показывает, что Документ 2 далее в процессе верхнего уровня не используется. «Разрывы» могут быть так же на уровне событий или, говоря другими словами, логики процесса. В данном примере Процедура Х заканчивается одним событием, в то время как на схеме верхнего уровня после выполнения указанной процедуры отражена возможность реализации двух событий (- показан символ логического «или»).
В модели процесса так же не должно быть «разрывов», т.е. входов/выходов, которые не являются соответствующими выходами/входами других процессов одного и того же уровня декомпозиции.
Модель бизнес-процесса должна отражать возможность возникновения ошибок, некорректных действий персонала и т.д. Должна быть разработана последовательность действий, предпринимаемых при возникновении наиболее вероятных (типовых) ошибок и проблем. Примеры моделей бизнес-процессов, отражающих указанный принцип, показаны на рисунке 24.
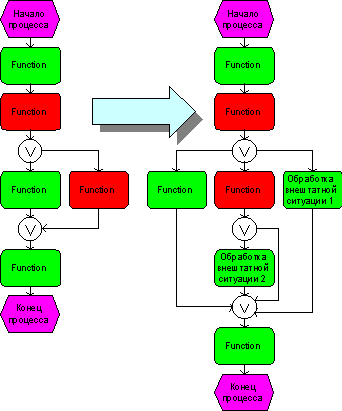
Анализ бизнес-процесса показал, что для двух его процедур возможны типовые внештатные ситуации 1 и 2. Они были отражены на модели бизнес-процесса «как должно быть». Для каждой внештатной ситуации были описаны соответствующие процедуры.
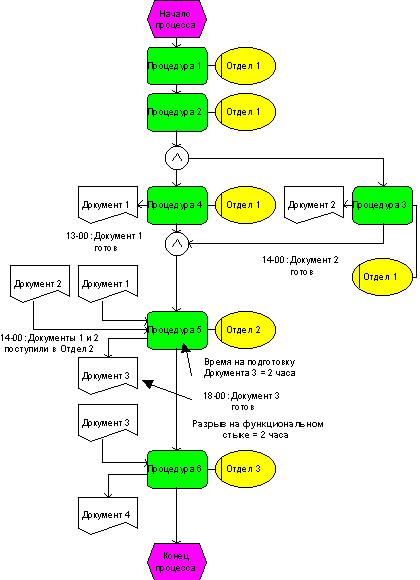
При выполнении бизнес-процесса, при передаче информации не должны возникать разрывы между функциональными подразделениями. Документ, подготовленный при выполнении процедуры одного процесса должен без задержек передаваться в соответствующее подразделение, которое, в свою очередь, должно без задержки обрабатывать этот документ. Указанный принцип поясняет рисунок 25.
Промежуточные результаты выполнения процедур бизнес-процесса должны подвергаться анализу с точки зрения их последующего использования — как в рамках рассматриваемого процесса, так и других процессов. Все неиспользуемые продукты процесса или продукты, от которых можно легко отказаться, должны быть устранены. Пример применения этого принципа показан на рисунке 26.
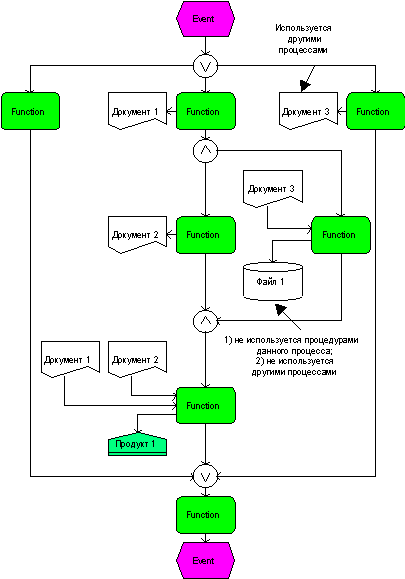
Анализируя модели бизнес-процессов «как есть» можно выяснить, в результате выполнения каких процедур процесса возникает тот или иной документ (файл и т.д.), в каких процедурах он в дальнейшем используется. Такой анализ может выполняться, например, при помощи следующей формы.
| № | Наименование документа | Наименование и № процедуры бизнес-процесса, создающей документ | |
| 1 | Документ 1.1. | Процедура 1.22 бизнес-процесса 1. | |
| Документ используется бизнес-процессом | Наименование и № процедур процесса | ||
| Бизнес-процесс 3 | Процедуры 3.1, 3.2 | ||
| Бизнес-процесс 8 | Процедуры 8.6, 8.11 | ||
| ... | |||
| 2 | Документ 1.2. | ... | |
Процедуры, выполняемые в рамках бизнес-процесса, должны быть скоординированы по времени и ресурсам так, чтобы не возникало узких мест по загрузке персонала, оборудования, сетей и т.д. Сказанное демонстрирует следующий рисунок 27.
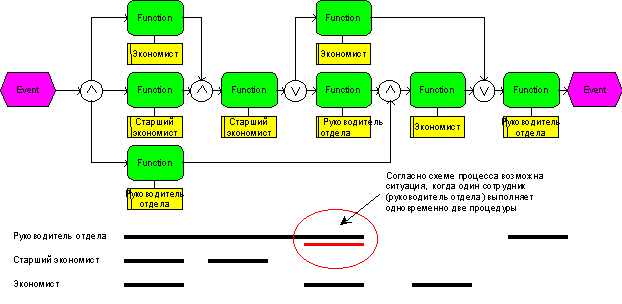
По ходу выполнения процедур бизнес-процесса, показанного на рисунке 1, может сложиться ситуация, когда руководителю отдела необходимо будет выполнять одновременно две процедуры. В итоге, руководитель будет вынужден выполнять одну работу в ущерб другой (например, анализ документа в ущерб контролю деятельности подразделения и т.п.).
Анализ времени выполнения процедур помогает выявить «узкие» места бизнес-процесса. Для проведения такого анализа могут использоваться методики и инструментальные средства имитационного моделирования.
Функции (процедуры) бизнес-процессов, которые дублируют друг друга полностью или частично, должны быть подвергнуты анализу и реорганизации. Для того, чтобы выявить дублирование функций необходимо:
-
1) путем анализа моделей (либо путем анализа результатов интервью с сотрудниками предприятия) найти процедуры различных бизнес-процессов со схожими названиями и составить таблицу процедур, «подозреваемых» в дублировании;
2) каждую найденную процедуру описать в виде детального бизнес-процесса, указать входящие и исходящие документы, информацию, ресурсы;
3) проверить на совпадение содержание входящей и исходящей информации, пользователей этой информации (ресурсов), перечень принимаемых решений и т.д.;
4) выявить наличие дублирования и его причины;
5) в случае наличия полного или частичного дублирования предложить меры по его устранению.
| № | Функция | Исходящие документы | Содержание исходящих документов | Функция (дубли- рующая) | Исходящие документы | Содержание исходящих документов |
| 1 | ||||||
Пример анализа бизнес-процессов на наличие дублирования функций представлен на рисунках 28, 29.
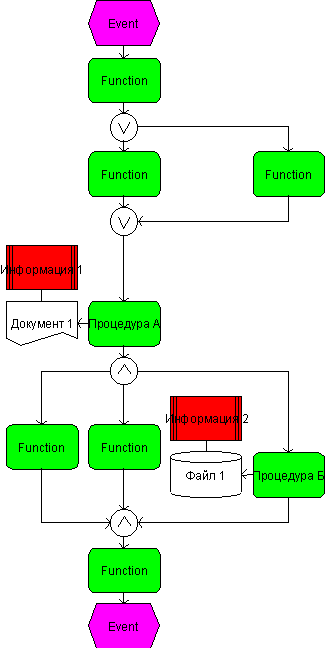
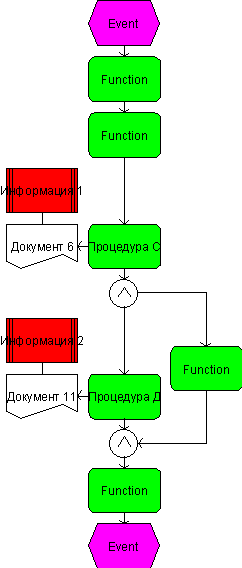
При совместном анализе бизнес-процессов 1 и 2 видно, что существует дублирование процедур:
| Наименование процедуры | Исходящие документы/файлы | Содержание документов (информация) |
|
Процедура
А Процедура С |
Документ
1 Документ 6 |
Информация 1 |
|
Процедура
Б Процедура Д |
Файл
1 Документ 11 |
Информация 2 |
Целевые показатели эффективности бизнес-процесса должны оперативно контролироваться. Для этого необходимо разработать ряд контрольных процедур и встроить их в процесс. Пример встраивания контрольных процедур в бизнес-процесс показан на рисунках 30 и 31.
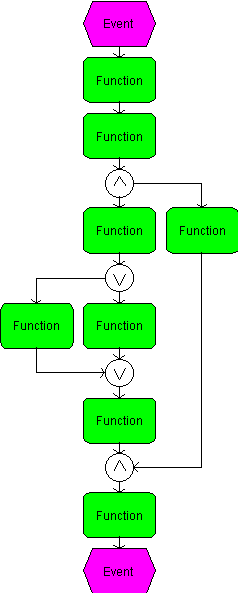
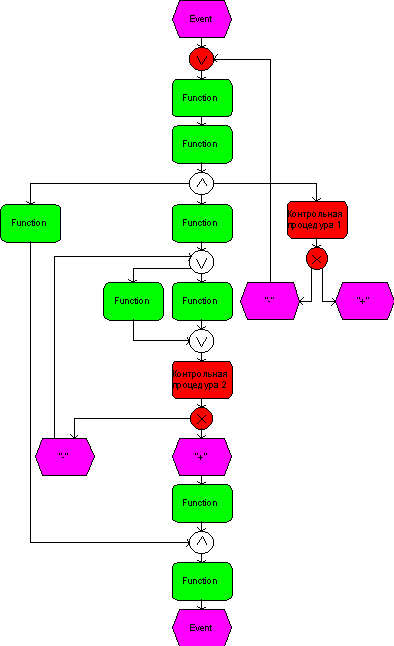
Контрольную процедуру 1 можно рассматривать, например, как контроль качества продукции (информации) с обратной связью в случае возникновения недопустимых отклонений в контролируемых параметрах. Результатом выполнения контрольной процедуры 2 может явиться повторное выполнение соответствующих процедур процесса.
Відгуки
Желаю успеха